FragFina Flexibilitäts-Monitor 2026
Wie sich Zuzahlungen, Teilentnahmen und Vertragsoptionen fondsgebundener Nettopolicen seit 2023 verändert haben
Eine private Rentenversicherung läuft häufig mehrere Jahrzehnte. Umso wichtiger ist, dass sich ein Vertrag auch nach Abschluss an veränderte Lebenssituationen anpassen lässt. Der FragFina Flexibilitäts-Monitor untersucht, wie sich zentrale Gestaltungsmöglichkeiten fondsgebundener Nettopolicen seit 2023 entwickelt haben. Die Daten zeigen: Vor allem Teilentnahmen sind heute flexibler möglich. Andere Funktionen waren bereits zu Beginn der Zeitreihe weit verbreitet.
Die wichtigsten Ergebnisse
Die Flexibilität fondsgebundener Nettopolicen hat sich zwischen 2023 und 2026 nicht in allen Bereichen gleichermaßen verändert. Die deutlichste Entwicklung zeigt sich bei Teilentnahmen.
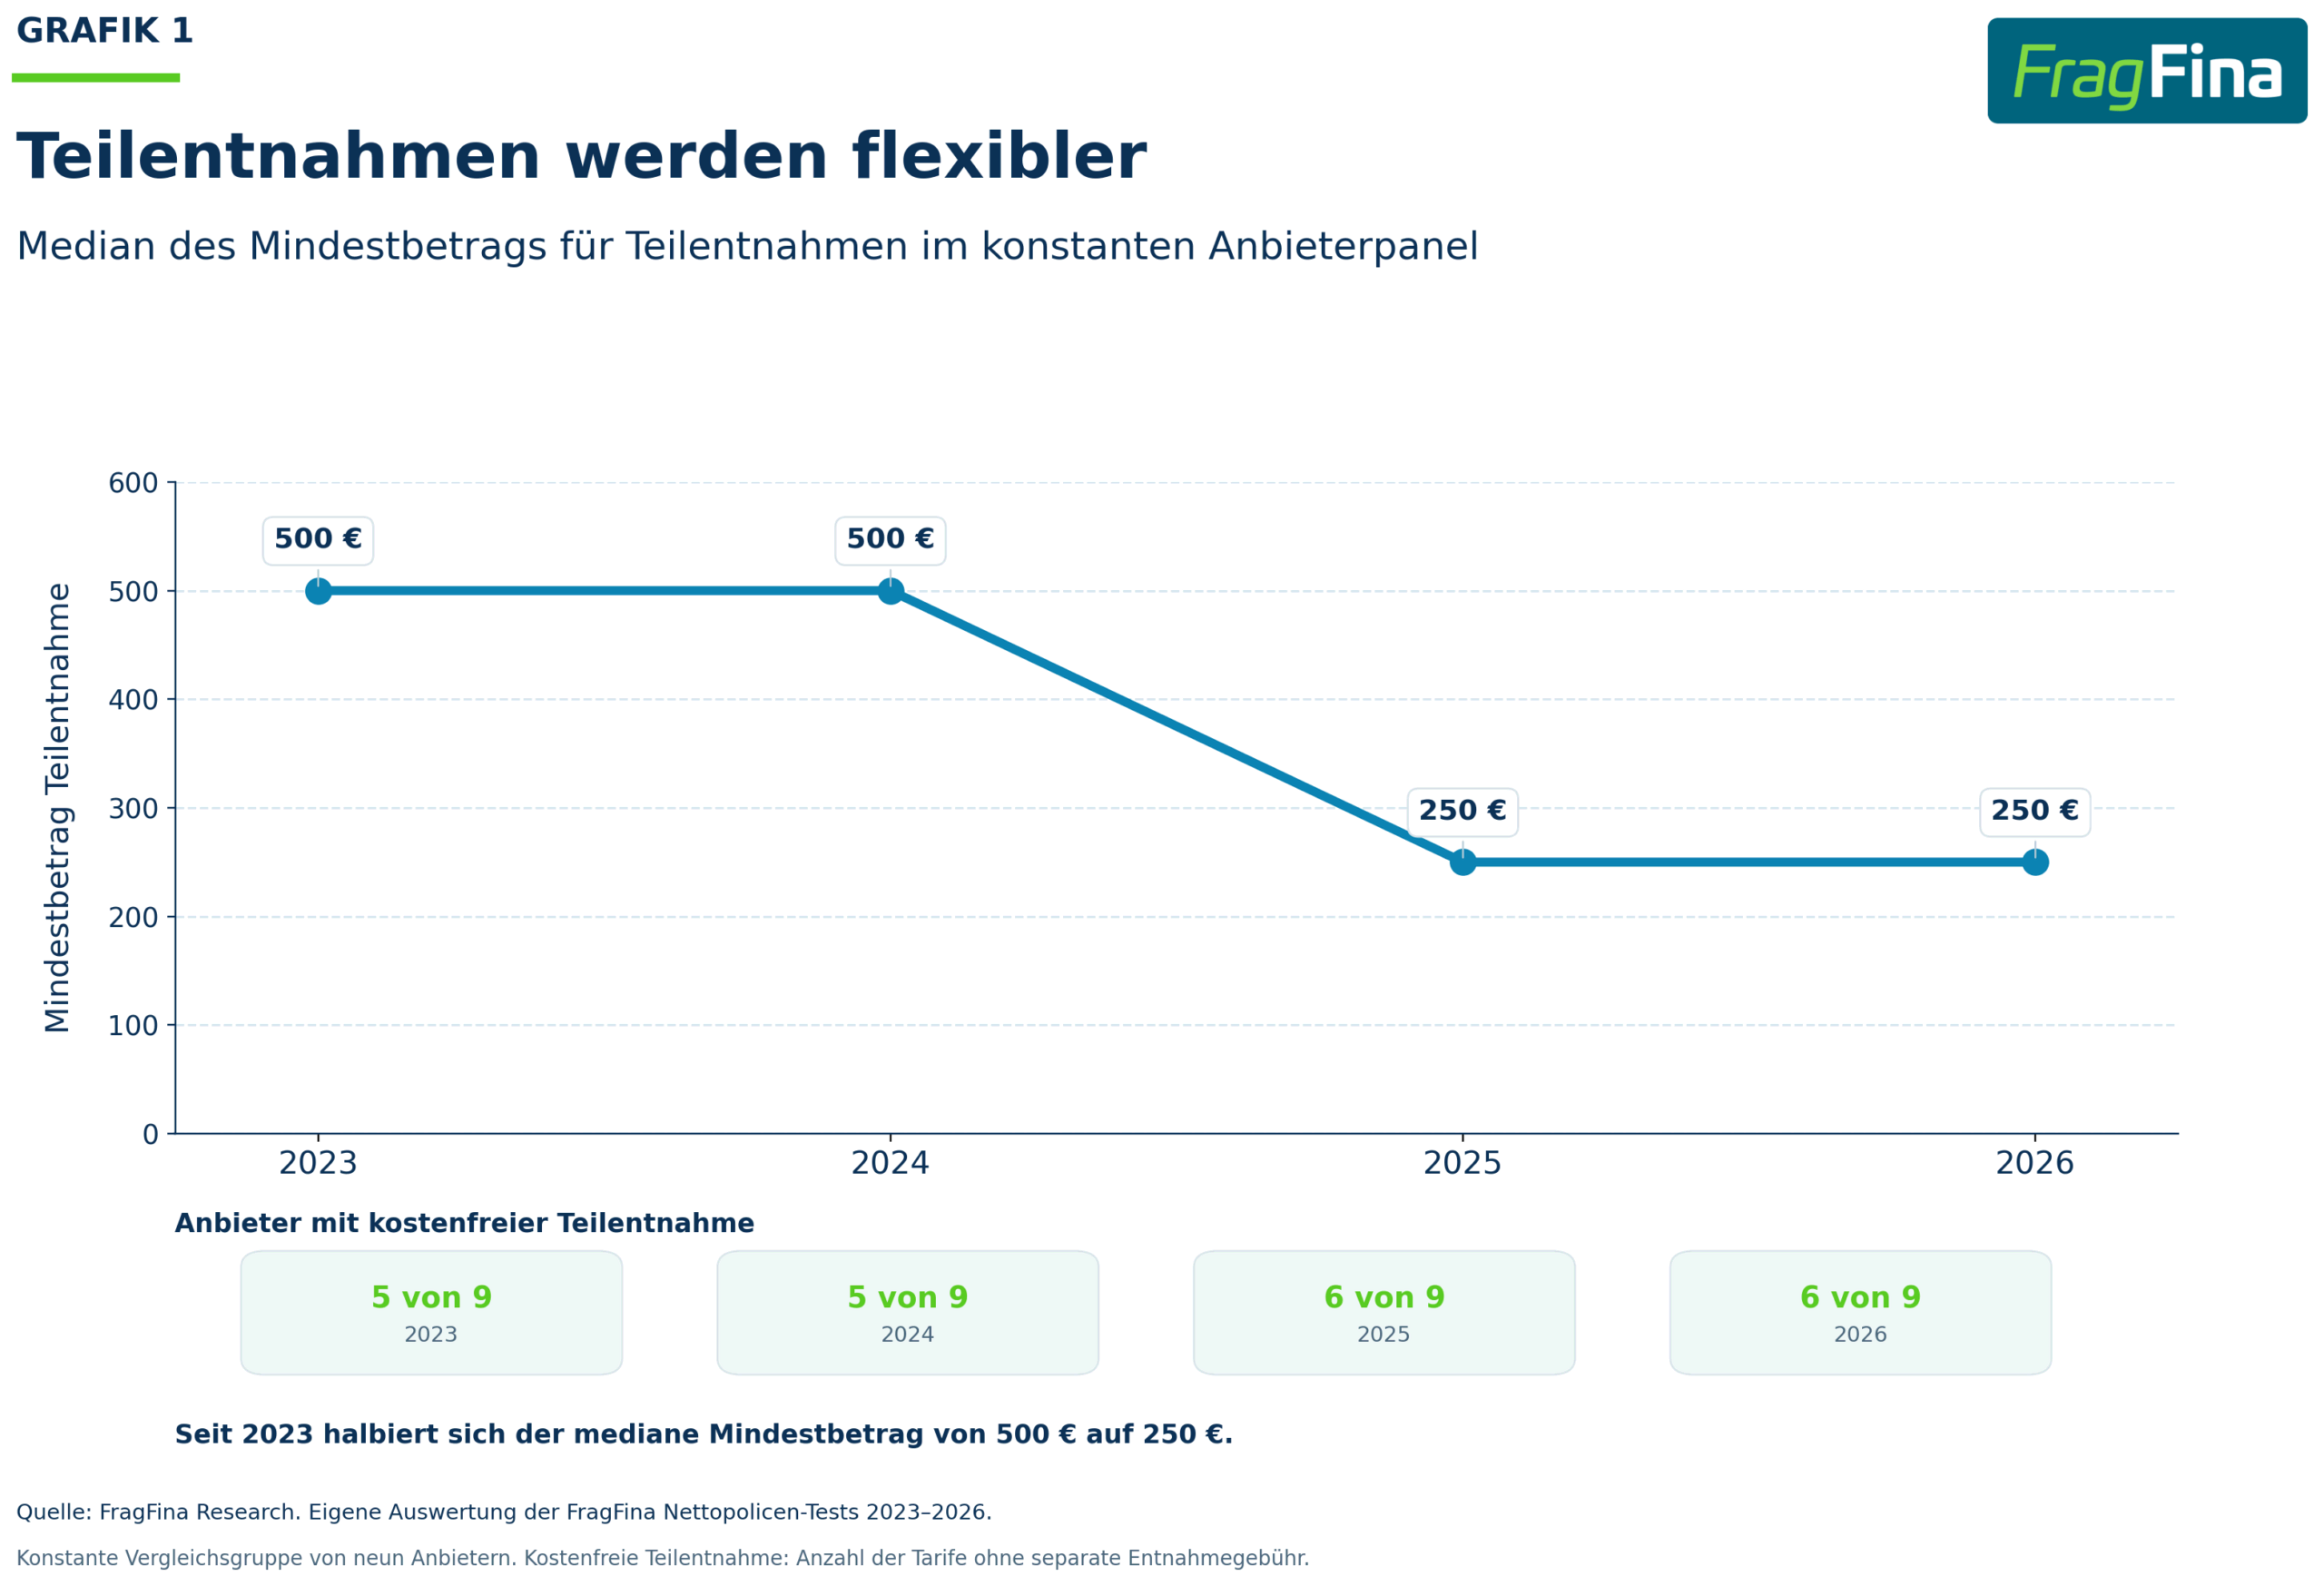
Der Median des Mindestbetrags für eine Teilentnahme sinkt in der konstanten Vergleichsgruppe von neun Versicherern von 500 Euro im Jahr 2023 auf 250 Euro im Jahr 2026. Damit hat sich der typische Mindestbetrag halbiert.
Gleichzeitig steigt die Zahl der Anbieter mit einer kostenfreien Teilentnahme von fünf auf sechs von neun. Bei Zuzahlungen fällt die Entwicklung geringer aus: Der mediane Mindestbetrag reduziert sich von 500 auf 300 Euro, während die Zahl der Anbieter mit kostenfreier Zuzahlung von drei auf vier steigt.
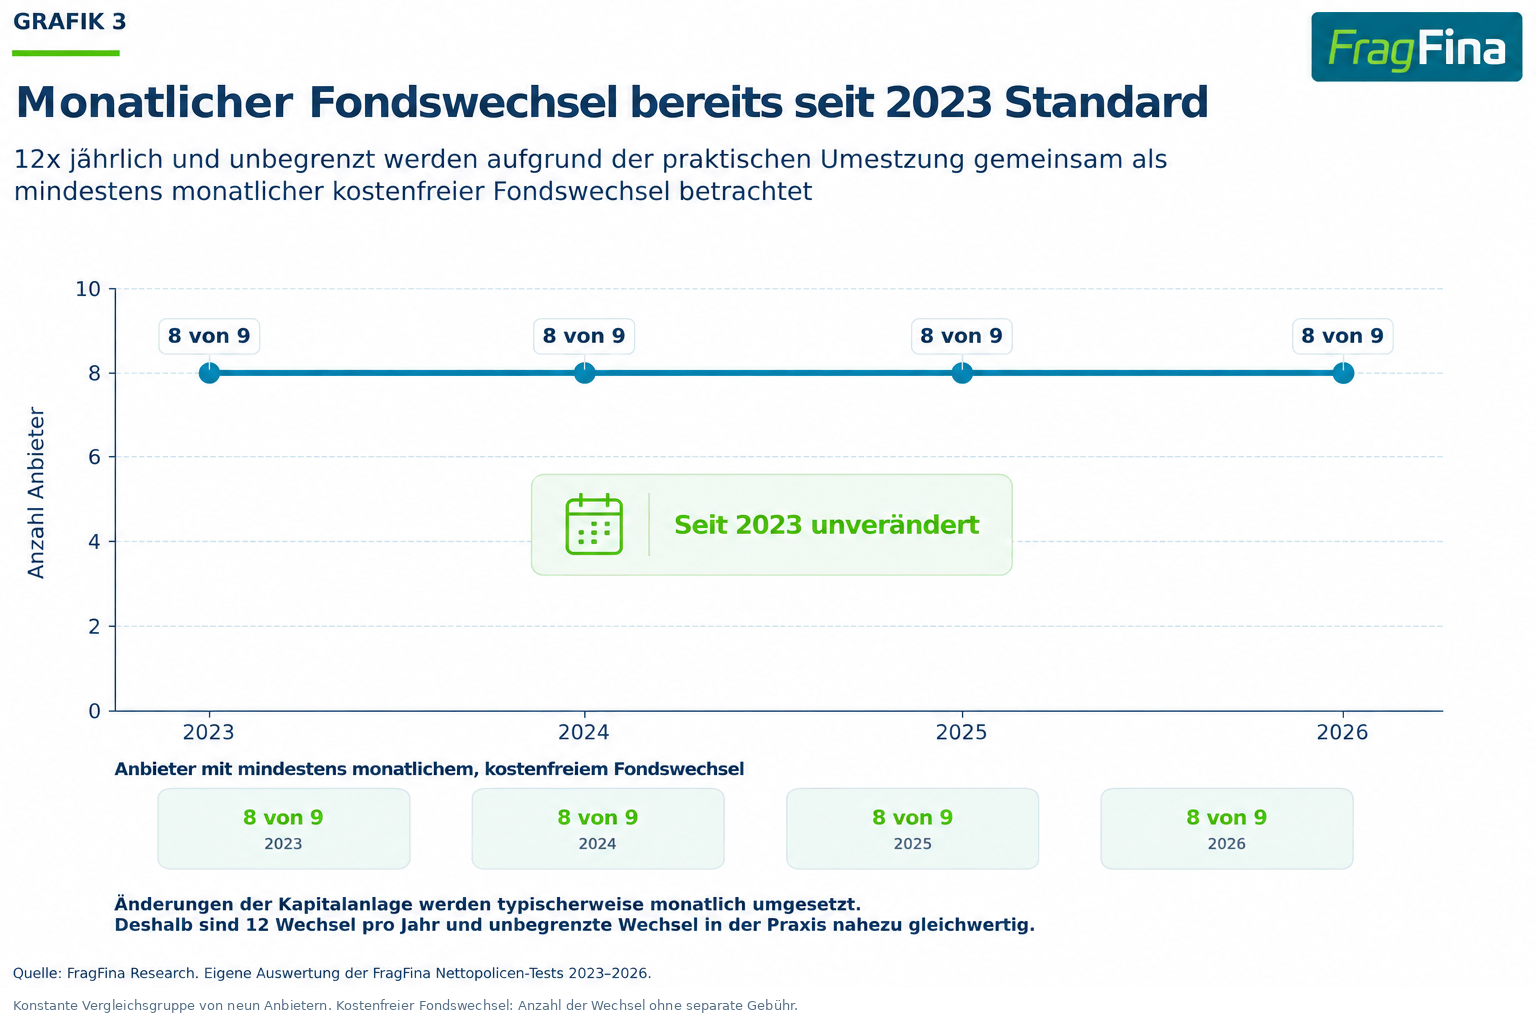
Bei der Anpassung der Kapitalanlage zeigt sich dagegen kaum eine Veränderung. Das liegt vor allem daran, dass die praktische Flexibilität bereits 2023 hoch war. Acht von neun dauerhaft untersuchten Gesellschaften ermöglichen über den gesamten Beobachtungszeitraum mindestens einen kostenfreien Fondswechsel pro Monat.
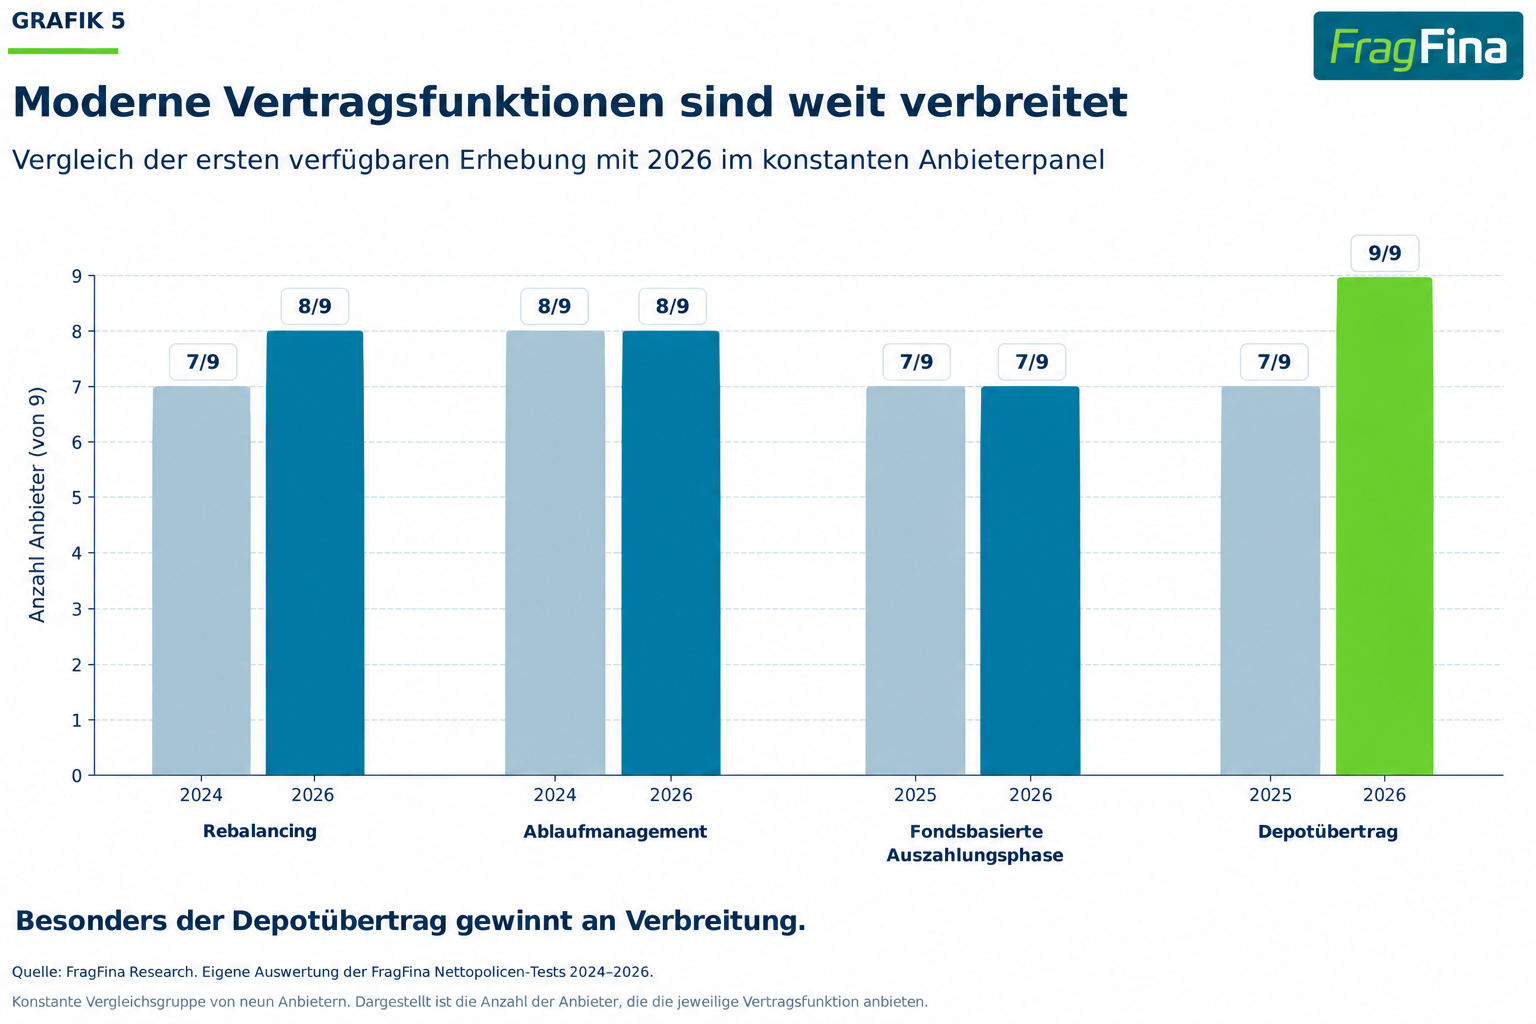
Bei neueren Vertragsfunktionen zeigt sich insbesondere beim Depotübertrag eine Entwicklung: 2025 war diese Möglichkeit bei sieben der neun Anbieter des konstanten Panels vorhanden, 2026 bei allen neun.
Teilentnahmen werden flexibler
Median des Mindestbetrags für Teilentnahmen im konstanten Anbieterpanel.
Warum Flexibilität bei langfristiger Altersvorsorge wichtig ist
Private Rentenversicherungen werden häufig für Zeiträume von 30, 40 oder mehr Jahren abgeschlossen. Während dieser Zeit können sich Einkommen, Vermögen, familiäre Situation, persönliche Ziele und die gewünschte Anlagestrategie mehrfach verändern.
Ein Altersvorsorgevertrag sollte deshalb nicht nur zum Zeitpunkt des Abschlusses funktionieren. Relevant ist auch, welche Möglichkeiten während der Vertragslaufzeit bestehen, zusätzliches Kapital einzuzahlen, einen Teil des vorhandenen Guthabens zu entnehmen oder die Kapitalanlage anzupassen.
Datengrundlage und Untersuchungsdesign
Der FragFina Flexibilitäts-Monitor 2026 basiert auf den Nettopolicen-Tests der Jahre 2023, 2024, 2025 und 2026.
Für die historische Zeitreihe werden ausschließlich Merkmale miteinander verglichen, die über alle vier Jahre konsistent erhoben wurden.
Keine Zeitreihe der Flexibilitätsnoten
Die Gesamtnoten der Kategorie Flexibilität werden bewusst nicht über die Jahre miteinander verglichen. Der Umfang der bewerteten Kriterien wurde im Untersuchungszeitraum erweitert.
Rebalancing, Ablaufmanagement und weitere Vertragsfunktionen kamen später hinzu. Ein Vergleich der Flexibilitätsnote 2023 mit der Note 2026 würde deshalb unterschiedliche Bewertungsgrundlagen miteinander vergleichen.
Neun Anbieter sind über alle vier Jahre vergleichbar
Wie Fondswechsel praktisch eingeordnet werden
Für die praktische Einordnung werden zwölf kostenfreie Fondswechsel pro Jahr und unbegrenzt viele kostenfreie Wechsel gemeinsam als „mindestens monatlicher kostenfreier Fondswechsel“ betrachtet.
Änderungen der Kapitalanlage werden bei langfristigen Rentenversicherungen typischerweise zu monatlichen Umsetzungsterminen durchgeführt. Der zusätzliche praktische Nutzen, innerhalb desselben Monats mehrfach einen Änderungsauftrag zu erteilen, ist daher gering.
Niedrigerer Mindestbetrag – aber kein einheitlicher Markttrend
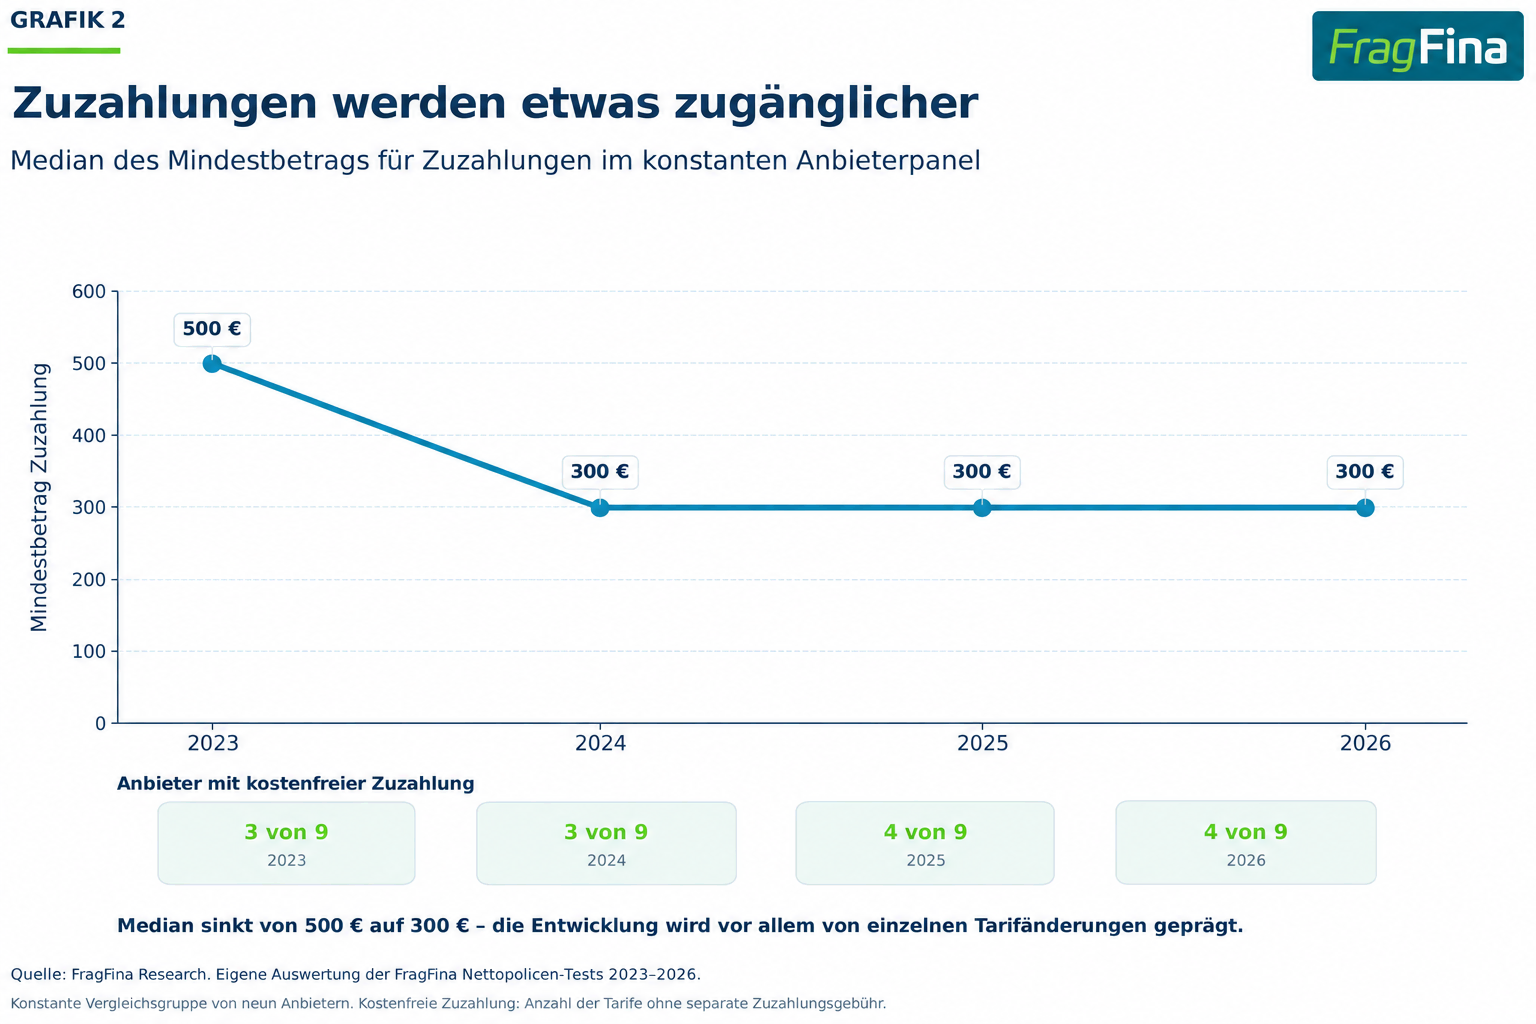
Der mediane Mindestbetrag für zusätzliche Einzahlungen reduziert sich zwischen 2023 und 2026 von 500 auf 300 Euro.
Anders als bei den Teilentnahmen lässt sich daraus jedoch kein gleichmäßig breiter Markttrend ableiten. Bei einem Großteil der konstant untersuchten Gesellschaften haben sich die Mindestbeträge nur wenig oder gar nicht verändert.
Auch bei den Gebühren bleibt das Marktbild heterogen. Die Zahl der Tarife mit kostenfreier Zuzahlung steigt innerhalb des konstanten Panels von drei auf vier von neun.
Zuzahlungen werden etwas zugänglicher
Median des Mindestbetrags für Zuzahlungen im konstanten Anbieterpanel.
Hohe Flexibilität beim Fondswechsel war bereits 2023 vorhanden
Bei der Veränderung der Kapitalanlage zeigt sich über den Beobachtungszeitraum praktisch keine Entwicklung.
Acht von neun durchgehend untersuchten Gesellschaften ermöglichten bereits 2023 mindestens zwölf kostenfreie Fondswechsel pro Jahr oder unbegrenzt viele Wechsel.
2026 gilt dies weiterhin für acht von neun Anbietern.
Dass sich die Kennzahl über vier Jahre nicht verändert, ist daher nicht Ausdruck fehlender Flexibilität. Vielmehr war das Ausgangsniveau bereits hoch.
Monatlicher Fondswechsel bereits seit 2023 Standard
Anbieter mit mindestens monatlichem, kostenfreiem Fondswechsel im konstanten Panel.
Bei Teilentnahmen zeigen sich deutliche Anbieterunterschiede
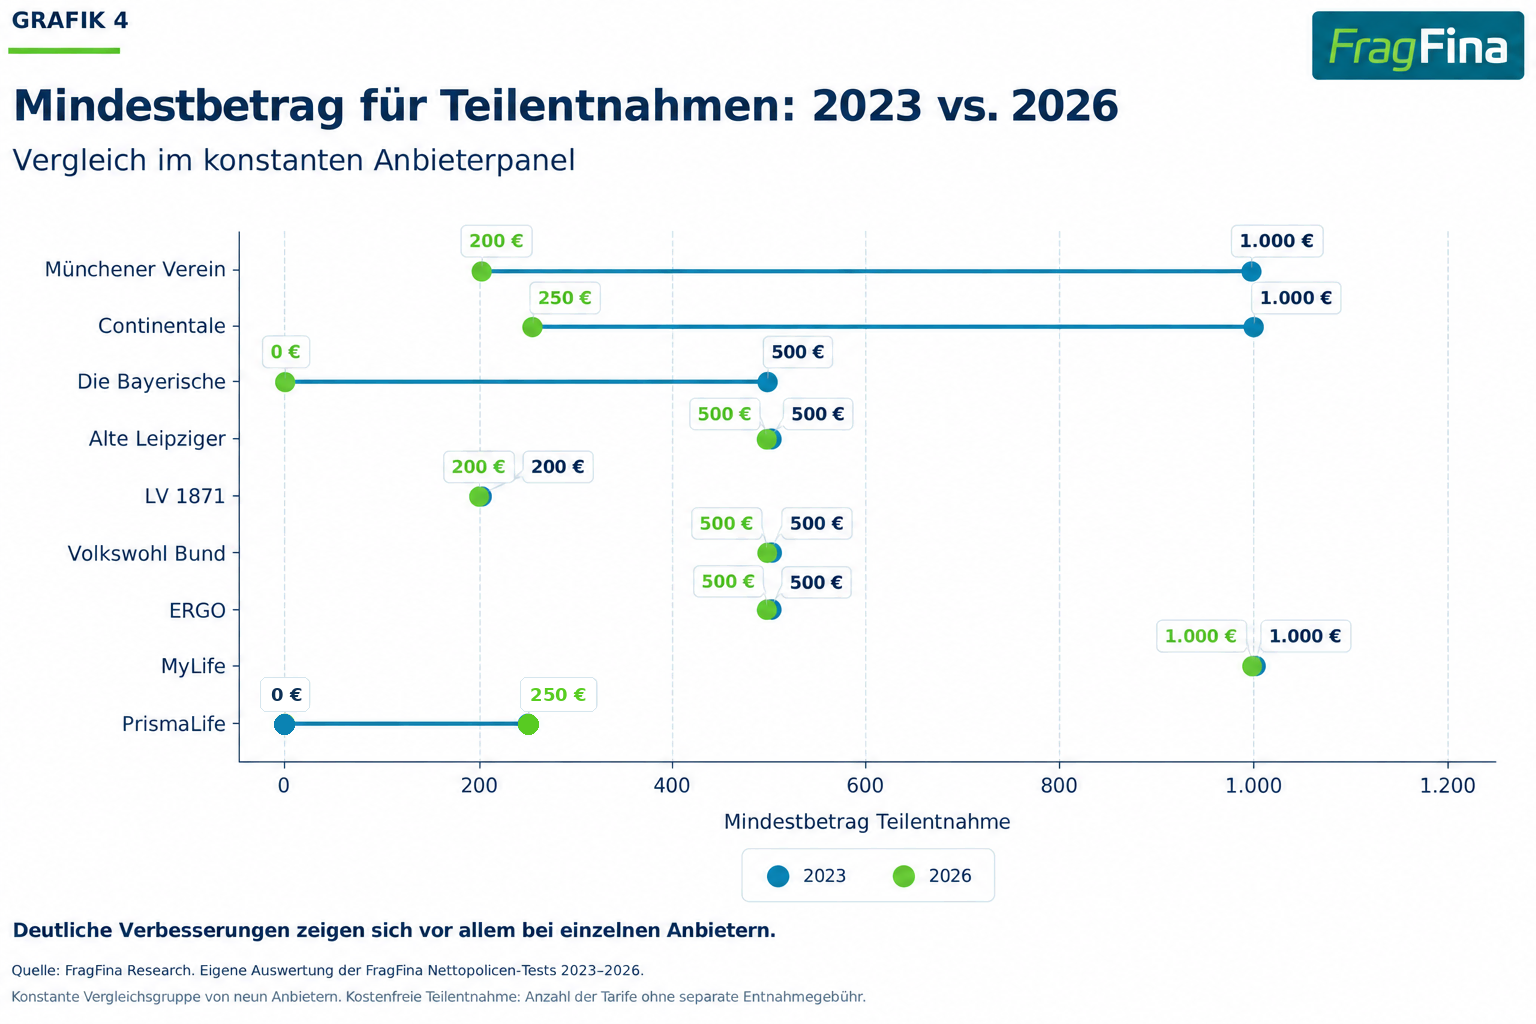
Der Rückgang des Medians von 500 auf 250 Euro bedeutet nicht, dass sämtliche Anbieter ihre Bedingungen gleichermaßen verändert haben.
Einige Gesellschaften haben ihre Mindestbeträge deutlich reduziert, während bei einem großen Teil des Marktes keine Veränderung zu beobachten ist.
| Anbieter | 2023 | 2026 | Veränderung |
|---|---|---|---|
| Münchener Verein | 1.000 € | 200 € | −800 € |
| Continentale | 1.000 € | 250 € | −750 € |
| Die Bayerische | 500 € | 0 € | −500 € |
| Alte Leipziger | 500 € | 500 € | 0 € |
| LV 1871 | 200 € | 200 € | 0 € |
| Volkswohl Bund | 500 € | 500 € | 0 € |
| ERGO | 500 € | 500 € | 0 € |
| MyLife | 1.000 € | 1.000 € | 0 € |
| PrismaLife | 0 € | 250 € | +250 € |
Die Halbierung des Medians wird vor allem durch deutliche Veränderungen einzelner Anbieter verursacht. Sie ist nicht gleichbedeutend mit einer Halbierung der Mindestbeträge bei sämtlichen untersuchten Tarifen.
Mindestbetrag für Teilentnahmen: 2023 vs. 2026
Vergleich der neun durchgehend untersuchten Anbieter.
Flexibilität umfasst heute mehr als Ein- und Auszahlungen
Mit der Weiterentwicklung fondsgebundener Rentenversicherungen haben zusätzliche Vertragsfunktionen an Bedeutung gewonnen.
Seit 2024 beziehungsweise 2025 erfassen die FragFina Nettopolicen-Tests deshalb unter anderem Rebalancing, Ablaufmanagement, fondsbasierte Auszahlungsphasen und die Möglichkeit eines Depotübertrags.
Depotübertrag zeigt die deutlichste Entwicklung
2025 war ein Depotübertrag bei sieben der neun Anbieter der konstanten Vergleichsgruppe vorgesehen.
Im Jahr 2026 sind es neun von neun.
Moderne Vertragsfunktionen sind weit verbreitet
Vergleich der ersten verfügbaren Erhebung mit 2026 im konstanten Anbieterpanel.
Technische Vertragsflexibilität ist heute weit verbreitet
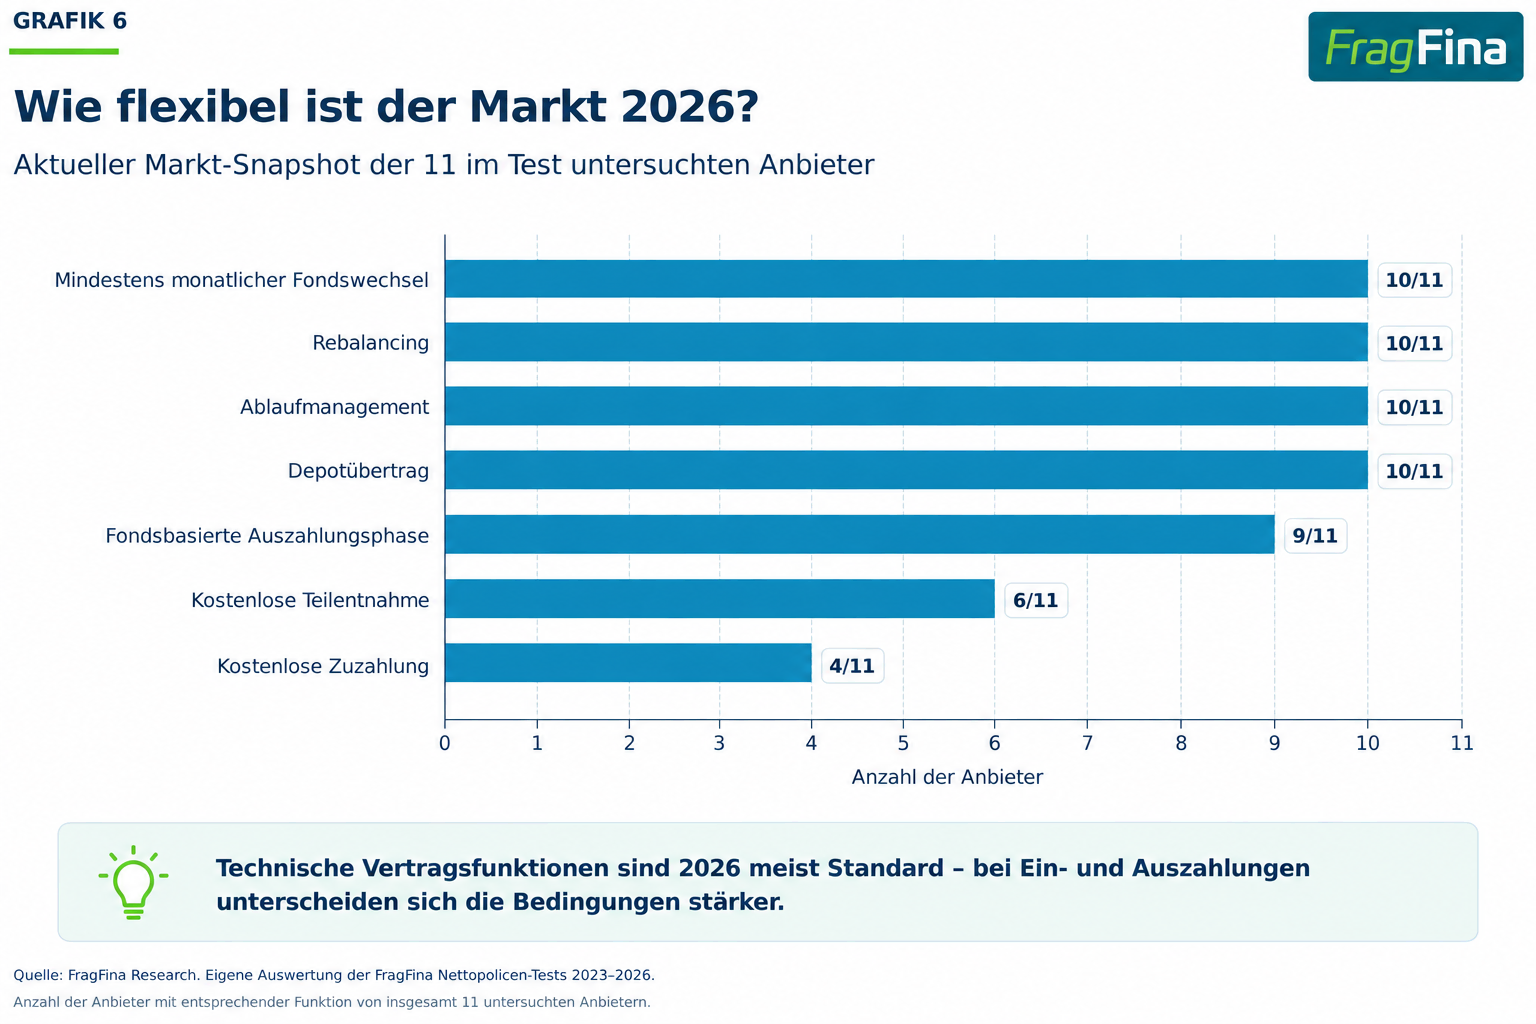
Für den aktuellen Markt-Snapshot werden alle elf Gesellschaften des FragFina Nettopolicen-Tests 2026 betrachtet.
| Flexibilitätsmerkmal | Anbieter 2026 |
|---|---|
| Mindestens monatlicher Fondswechsel | 10 von 11 |
| Rebalancing | 10 von 11 |
| Ablaufmanagement | 10 von 11 |
| Depotübertrag | 10 von 11 |
| Fondsbasierte Auszahlphase | 9 von 11 |
| Kostenlose Teilentnahme | 6 von 11 |
| Kostenlose Zuzahlung | 4 von 11 |
Besonders auffällig ist der Unterschied zwischen technischen Vertragsfunktionen und direkten Geldbewegungen.
Funktionen wie Rebalancing, Ablaufmanagement und Depotübertrag sind bei einem Großteil des untersuchten Marktes vorhanden. Bei Zuzahlungen und Teilentnahmen unterscheiden sich die Bedingungen dagegen weiterhin deutlich stärker.
Wie flexibel ist der Markt 2026?
Aktueller Markt-Snapshot der elf im Nettopolicen-Test untersuchten Anbieter.
Mehr Flexibilität bedeutet nicht automatisch einen besseren Tarif
Ein niedriger Mindestbetrag für eine Teilentnahme oder eine kostenfreie Zuzahlung kann die praktische Nutzung eines Vertrags erleichtern.
Ob ein bestimmtes Merkmal tatsächlich relevant ist, hängt jedoch von der persönlichen Nutzung ab.
Warum wir keinen Flexibilitätsindex bilden
Der FragFina Flexibilitäts-Monitor bildet bewusst keinen Flexibilitätsindex.
Die untersuchten Vertragsfunktionen haben je nach Nutzung eine unterschiedliche praktische Bedeutung. Eine kostenfreie Zuzahlung, ein Depotübertrag oder ein niedriger Mindestbetrag für Teilentnahmen lassen sich deshalb nicht sinnvoll zu einer vermeintlich exakten Gesamtkennzahl verdichten.
Nettopolicen werden punktuell flexibler – vieles war bereits Standard
Die Entwicklung der Jahre 2023 bis 2026 zeigt kein einheitliches Bild einer kontinuierlich zunehmenden Flexibilität.
Bei einigen Vertragsfunktionen war bereits zu Beginn der Untersuchung ein hohes Niveau erreicht. Mindestens monatliche kostenfreie Fondswechsel waren beispielsweise 2023 bereits bei acht der neun durchgehend untersuchten Gesellschaften möglich.
Deutlicher ist die Entwicklung bei Teilentnahmen. Der mediane Mindestbetrag reduziert sich von 500 auf 250 Euro und hat sich damit innerhalb des Beobachtungszeitraums halbiert.
Bei Zuzahlungen sinkt der mediane Mindestbetrag ebenfalls, die Entwicklung ist jedoch weniger breit im Markt verteilt.
Neuere Vertragsfunktionen zeigen außerdem, dass Flexibilität heute weit über Einzahlungen, Auszahlungen und Fondswechsel hinausgeht. Insbesondere Rebalancing, Ablaufmanagement und Depotübertrag sind 2026 bei einem großen Teil des untersuchten Marktes verfügbar.
Fondsgebundene Nettopolicen sind 2026 vor allem bei der Kapitalanlage und Vertragsgestaltung sehr flexibel. Die deutlichsten messbaren Fortschritte seit 2023 zeigen sich bei Teilentnahmen und beim Depotübertrag.
Gleichzeitig zeigt die Untersuchung, dass nicht jede theoretische Flexibilitätsdifferenz für Kunden auch praktisch relevant ist. Der Flexibilitäts-Monitor betrachtet Vertragsfunktionen deshalb bewusst unter dem Gesichtspunkt ihrer tatsächlichen Nutzbarkeit.
Was der Flexibilitäts-Monitor zeigt – und was nicht
Der Flexibilitäts-Monitor untersucht standardisierte Vertragsmerkmale und stellt kein Produktranking dar.
Mindestbeträge, Gebühren und Vertragsfunktionen können abhängig vom konkreten Tarif, der Vertragskonstellation und späteren Tarifänderungen unterschiedlich ausgestaltet sein.
Maßgeblich für einen konkreten Vertrag bleiben die jeweiligen Versicherungsbedingungen.
Die historischen Gesamtnoten der Kategorie Flexibilität sind aufgrund der Erweiterung des Kriterienkatalogs ausdrücklich nicht Bestandteil der Zeitreihenanalyse.
Datengrundlage der Untersuchung
Die ausgewerteten Vertragsmerkmale stammen aus den jährlichen FragFina Nettopolicen-Tests. Für den Flexibilitäts-Monitor wurden die dort erhobenen Daten der Jahre 2023 bis 2026 zusammengeführt und über die Zeit ausgewertet. Die Daten aus den Tests wiederum stammen aus den vertragsbedingungen der Versicherungen.
Verwendung von Daten und Grafiken
Ergebnisse und Grafiken aus dem FragFina Flexibilitäts-Monitor 2026 können für redaktionelle Berichterstattung unter Angabe der Quelle „FragFina Research – Flexibilitäts-Monitor 2026“ verwendet werden.
Für Rückfragen zur Methodik, zusätzliche Daten oder fachliche Einordnungen stehen wir Redaktionen gerne zur Verfügung.