FragFina Nettopolicen-Kostenindex 2026
Wie sich die ausgewiesenen Effektivkosten fondsgebundener Nettopolicen seit 2023 entwickelt haben
Die ausgewiesenen Effektivkosten fondsgebundener Nettopolicen zeigen seit 2023 keinen generellen Abwärtstrend. Der Median der konstanten Vergleichsgruppe liegt 2026 mit 0,45 Prozent nahezu auf dem Niveau von 2023. Hinter dem stabilen Marktwert stehen jedoch deutlich unterschiedliche Entwicklungen einzelner Anbieter.
Die wichtigsten Ergebnisse
Die ausgewiesenen Effektivkosten fondsgebundener Nettopolicen haben sich im typischen Marktsegment zwischen 2023 und 2026 nur geringfügig verändert. Der Median der konstanten Vergleichsgruppe von neun Anbietern liegt 2023 bei 0,46 Prozent und 2026 bei 0,45 Prozent.
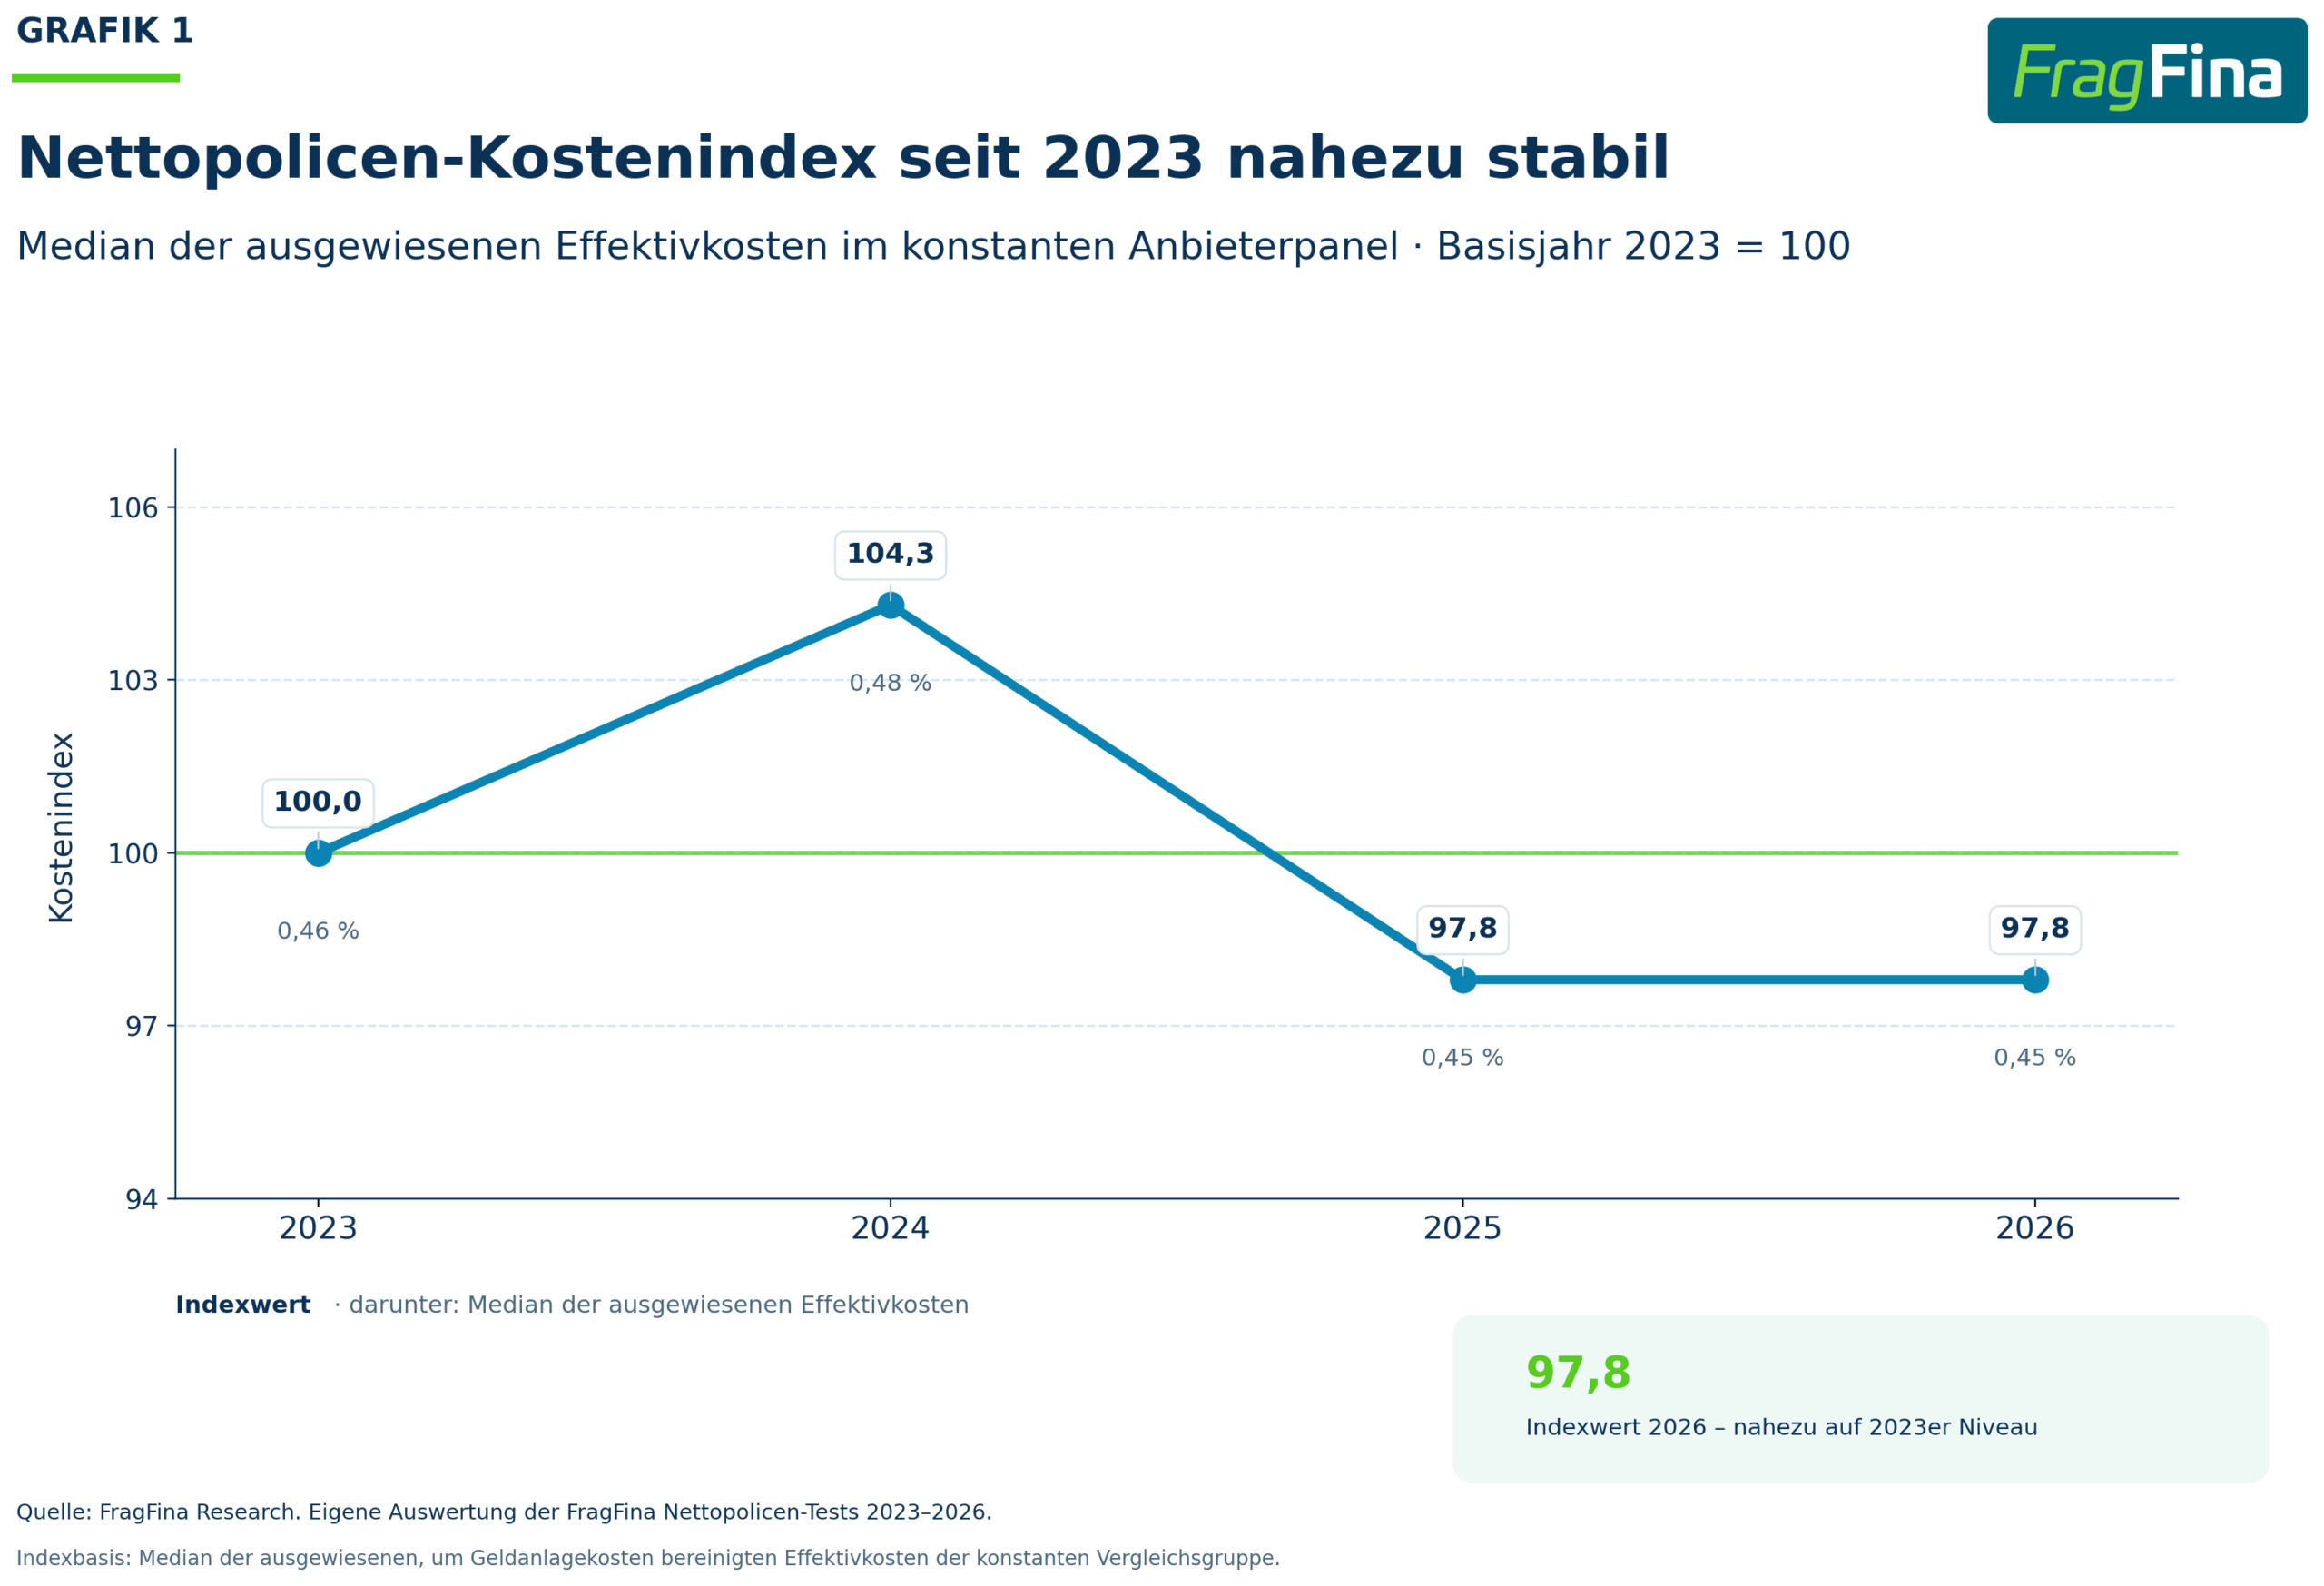
Der daraus abgeleitete FragFina Nettopolicen-Kostenindex startet 2023 mit einem Basiswert von 100,0. 2024 steigt er zwischenzeitlich auf 104,3, bevor er 2025 auf 97,8 fällt. 2026 bleibt der Index mit 97,8 unverändert.
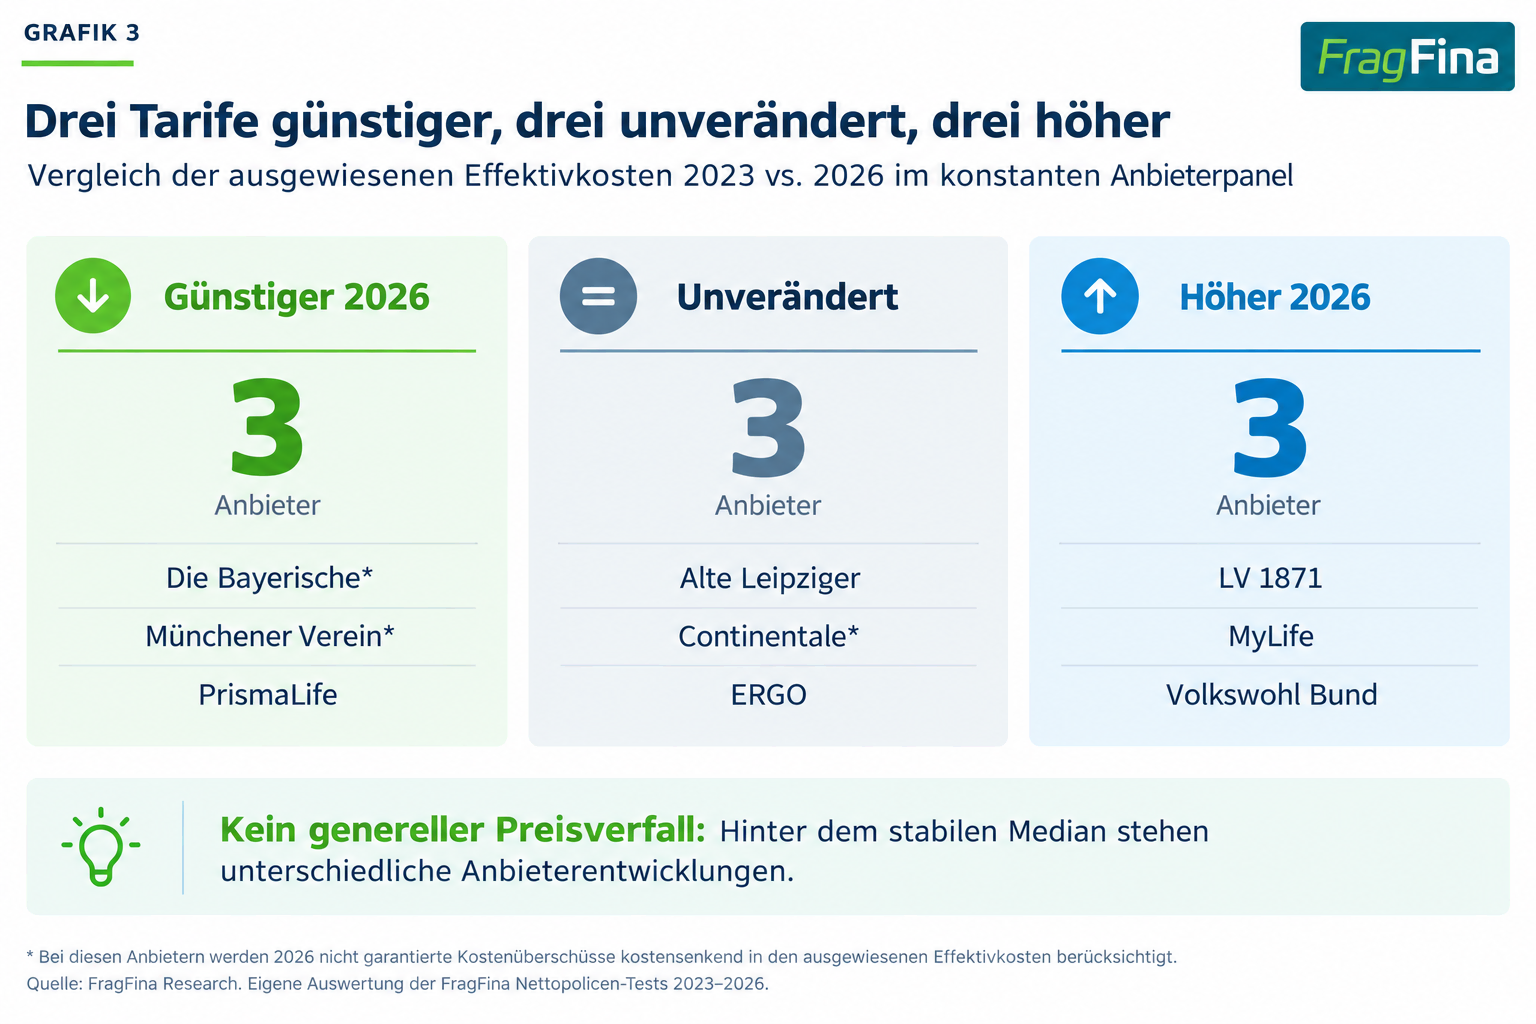
Hinter dieser Stabilität stehen unterschiedliche Entwicklungen einzelner Anbieter. Im Vergleich von 2023 zu 2026 weisen drei Gesellschaften niedrigere Effektivkosten aus, bei drei bleiben die Werte unverändert und bei drei liegen sie höher.
Gleichzeitig bleibt die Spannweite zwischen den einzelnen Tarifen erheblich. In der vollständigen Marktstichprobe 2026 reichen die ausgewiesenen Effektivkosten von 0,22 bis 0,67 Prozent.
Für die Interpretation ist zu berücksichtigen, dass bei einigen Versicherern nicht garantierte Kostenüberschüsse kostensenkend in die ausgewiesenen Effektivkosten einfließen. Effektivkosten sind deshalb eine wichtige Vergleichskennzahl, sollten jedoch nicht isoliert betrachtet werden.
Nettopolicen-Kostenindex seit 2023 nahezu stabil
Entwicklung des Medians der ausgewiesenen Effektivkosten im konstanten Anbieterpanel · Basisjahr 2023 = 100.
Warum Effektivkosten bei Rentenversicherungen relevant sind
Kosten reduzieren bei langfristigen Altersvorsorgeverträgen die Rendite, die beim Kunden ankommt. Bei fondsgebundenen Rentenversicherungen entstehen Kosten auf unterschiedlichen Ebenen – unter anderem für Verwaltung, Vertragsführung und gegebenenfalls weitere tarifabhängige Leistungen.
Um die Belastung eines Vertrags vergleichbarer zu machen, weisen Versicherer sogenannte Effektivkosten aus. Sie sollen darstellen, um wie viele Prozentpunkte pro Jahr die angenommene Rendite eines Vertrags durch die Kosten reduziert wird.
Datengrundlage und Untersuchungsdesign
Der FragFina Nettopolicen-Kostenindex 2026 basiert auf den Nettopolicen-Tests der Jahre 2023, 2024, 2025 und 2026.
Für die jährlichen Tests wurden fondsgebundene private Rentenversicherungen als Nettotarife anhand eines standardisierten Modellfalls untersucht.
* Bei MyLife wurde aufgrund des tariflichen Mindestbeitrags ein Monatsbeitrag von 150 Euro verwendet.
Für den Kostenvergleich wurden die Kosten der gewählten Geldanlage aus den ausgewiesenen Effektivkosten herausgerechnet. Dadurch soll möglichst die Kostenbelastung des Versicherungsvertrags betrachtet werden.
Neun Anbieter sind über alle vier Jahre vergleichbar
Da sich die Zusammensetzung der getesteten Anbieter im Beobachtungszeitraum verändert hat, werden Aussagen über die Kostenentwicklung primär auf Basis einer konstanten Vergleichsgruppe getroffen.
Warum wir den Median verwenden
Der Kostenindex basiert auf dem Median der konstanten Vergleichsgruppe. Damit wird verhindert, dass einzelne besonders hohe oder niedrige Werte die Entwicklung des typischen Marktniveaus überproportional beeinflussen.
Bei einigen Versicherern werden nicht garantierte Kostenüberschüsse kostensenkend in den ausgewiesenen Effektivkosten berücksichtigt. Dadurch können die ausgewiesenen Werte niedriger ausfallen als bei Tarifen, bei denen Überschüsse auf andere Weise berücksichtigt werden.
Das typische Kostenniveau hat sich kaum verändert
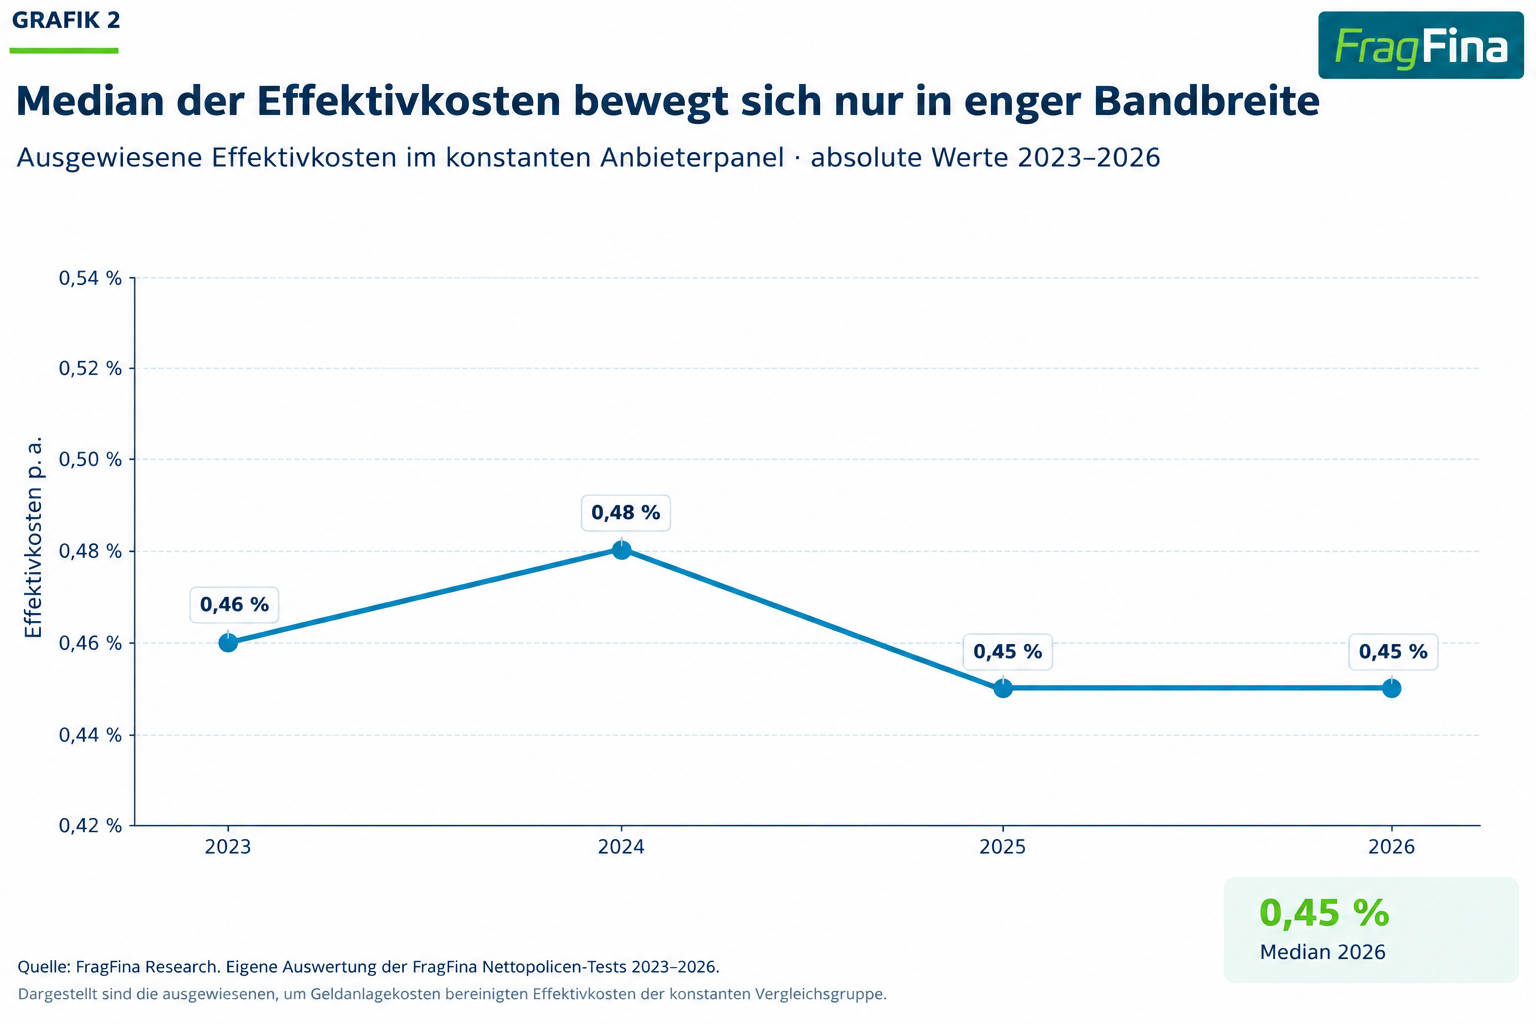
Der Median der ausgewiesenen Effektivkosten lag 2023 bei 0,46 Prozent.
2024 stieg der Wert zwischenzeitlich auf 0,48 Prozent. Im Jahr 2025 sank er auf 0,45 Prozent und blieb 2026 auf diesem Niveau.
| Jahr | Median Effektivkosten | Kostenindex |
|---|---|---|
| 2023 | 0,46 % | 100,0 |
| 2024 | 0,48 % | 104,3 |
| 2025 | 0,45 % | 97,8 |
| 2026 | 0,45 % | 97,8 |
Die Daten zeigen damit keinen generellen Preisverfall bei Nettopolicen. Das typische Kostenniveau des konstanten Anbieterpanels bleibt über den gesamten Beobachtungszeitraum vergleichsweise stabil.
Median der Effektivkosten bewegt sich nur in enger Bandbreite
Ausgewiesene Effektivkosten der konstanten Vergleichsgruppe von 2023 bis 2026.
Hinter dem stabilen Median stehen unterschiedliche Entwicklungen
Der weitgehend unveränderte Median bedeutet nicht, dass sich die Effektivkosten aller untersuchten Tarife gleich entwickelt haben.
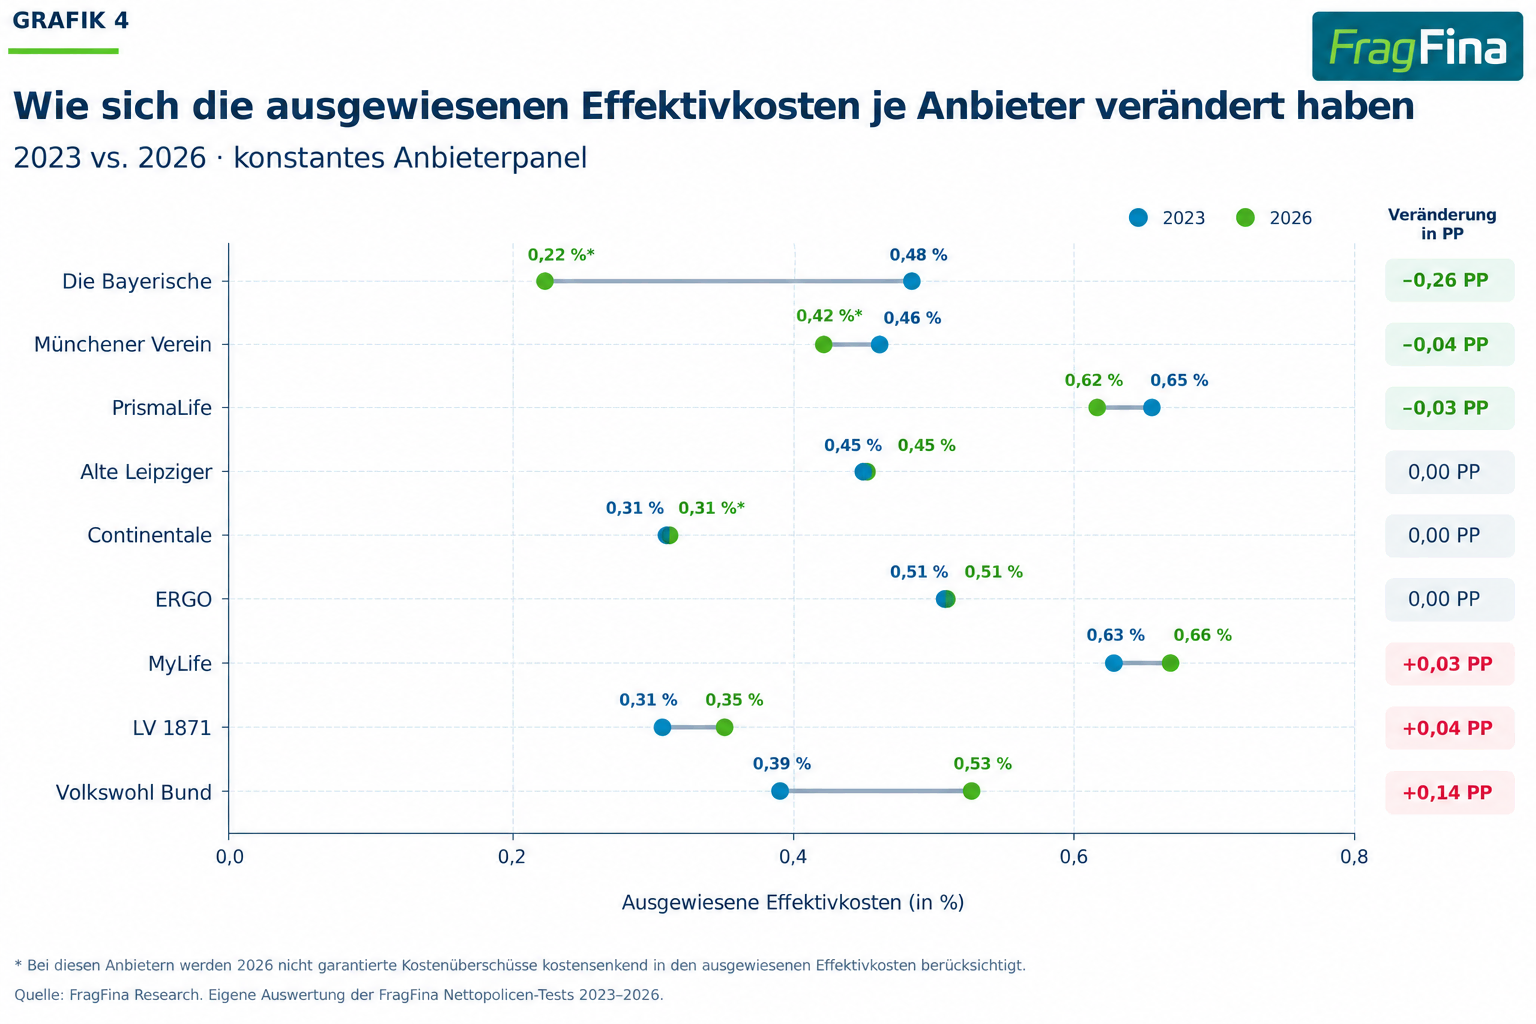
Im Vergleich zwischen 2023 und 2026 ergibt sich innerhalb der konstanten Vergleichsgruppe ein nahezu symmetrisches Bild:
Von einem flächendeckenden Rückgang der Effektivkosten kann deshalb nicht gesprochen werden.
Drei Tarife günstiger, drei unverändert, drei höher
Vergleich der ausgewiesenen Effektivkosten 2023 gegenüber 2026 im konstanten Anbieterpanel.
Die einzelnen Tarife entwickeln sich unterschiedlich
| Anbieter | 2023 | 2026 | Veränderung |
|---|---|---|---|
| Die Bayerische | 0,48 % | 0,22 %* | −0,26 PP |
| Münchener Verein | 0,46 % | 0,42 %* | −0,04 PP |
| PrismaLife | 0,65 % | 0,62 % | −0,03 PP |
| Alte Leipziger | 0,45 % | 0,45 % | 0,00 PP |
| Continentale | 0,31 % | 0,31 %* | 0,00 PP |
| ERGO | 0,51 % | 0,51 % | 0,00 PP |
| MyLife | 0,63 % | 0,66 % | +0,03 PP |
| LV 1871 | 0,31 % | 0,35 % | +0,04 PP |
| Volkswohl Bund | 0,39 % | 0,53 % | +0,14 PP |
* Bei diesen 2026er Werten werden nicht garantierte Kostenüberschüsse kostensenkend in den ausgewiesenen Effektivkosten berücksichtigt.
Besonders deutliche Veränderungen können teilweise auch durch die Art entstehen, wie Überschüsse im Effektivkostenausweis berücksichtigt werden. Ein niedrigerer ausgewiesener Wert bedeutet deshalb nicht zwangsläufig, dass sämtliche zugrunde liegenden Vertragskosten im gleichen Umfang gesunken sind.
Wie sich die ausgewiesenen Effektivkosten je Anbieter verändert haben
Vergleich 2023 und 2026 in der konstanten Vergleichsgruppe.
Die Spannweite zwischen den Tarifen bleibt groß
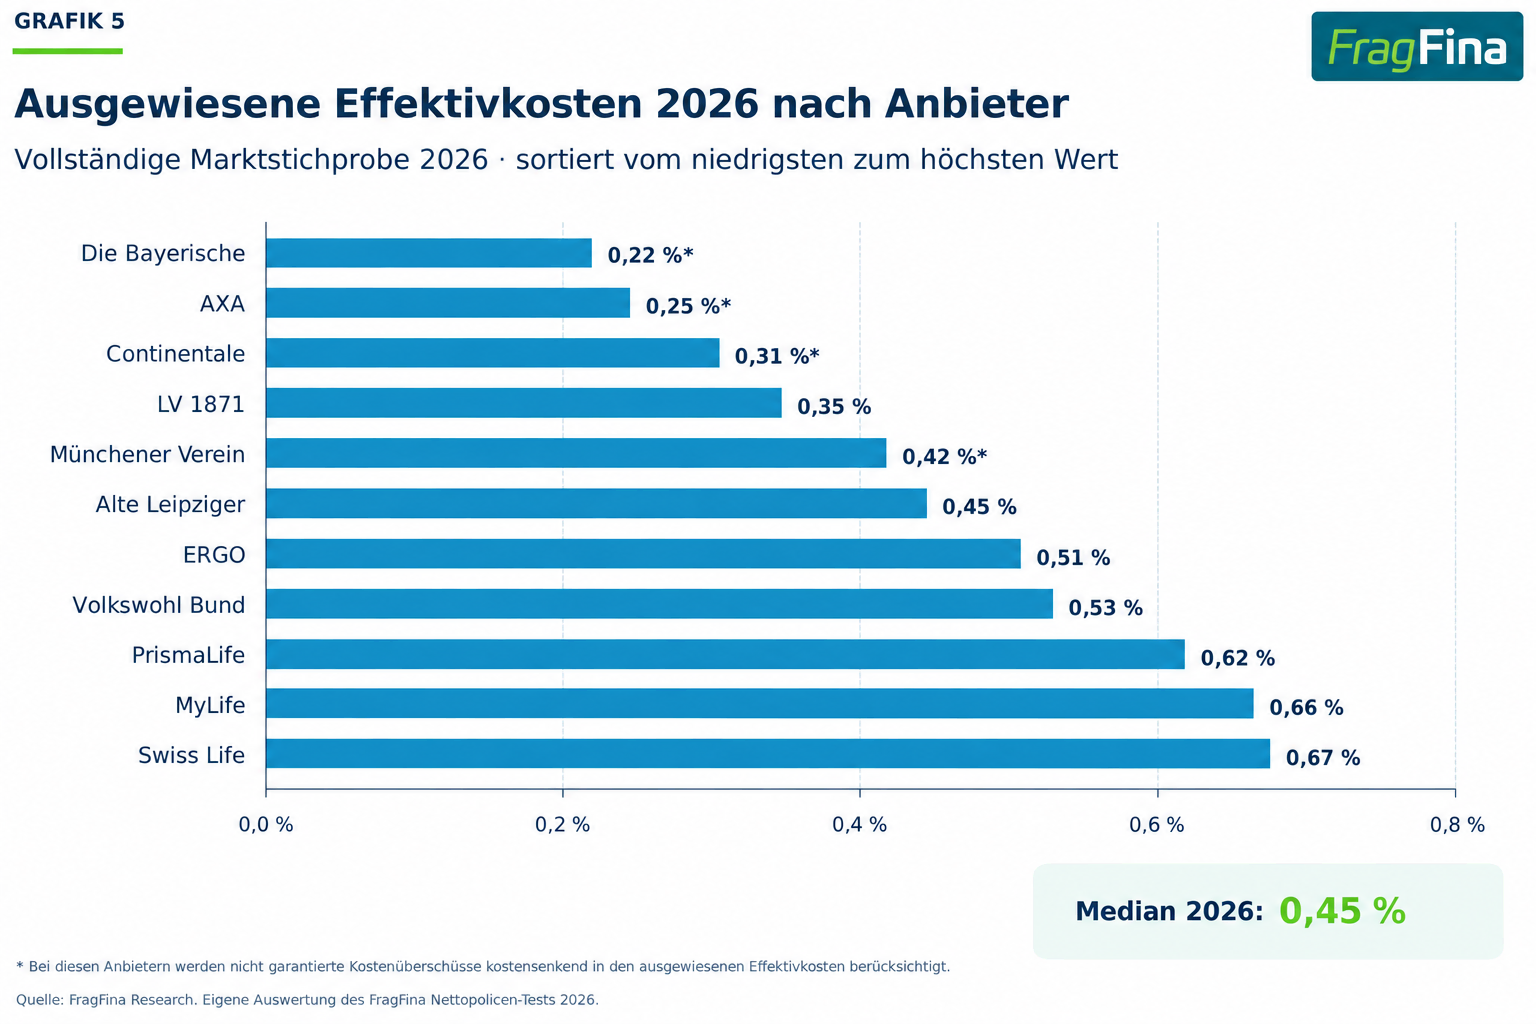
Für den aktuellen Marktvergleich wird die vollständige Stichprobe des Nettopolicen-Tests 2026 mit elf untersuchten Gesellschaften betrachtet.
| Anbieter | Effektivkosten 2026 |
|---|---|
| Die Bayerische | 0,22 %* |
| AXA | 0,25 %* |
| Continentale | 0,31 %* |
| LV 1871 | 0,35 % |
| Münchener Verein | 0,42 %* |
| Alte Leipziger | 0,45 % |
| ERGO | 0,51 % |
| Volkswohl Bund | 0,53 % |
| PrismaLife | 0,62 % |
| MyLife | 0,66 % |
| Swiss Life | 0,67 % |
Der Median der vollständigen Marktstichprobe liegt 2026 bei 0,45 Prozent.
Zwischen dem niedrigsten und höchsten ausgewiesenen Wert liegt eine Spanne von 0,45 Prozentpunkten.
* Bei diesen Anbietern werden nicht garantierte Kostenüberschüsse kostensenkend in den ausgewiesenen Effektivkosten berücksichtigt.
Ausgewiesene Effektivkosten 2026 nach Anbieter
Vollständige Marktstichprobe 2026, sortiert vom niedrigsten zum höchsten ausgewiesenen Wert.
Der Median bleibt stabil – die Spannweite schwankt
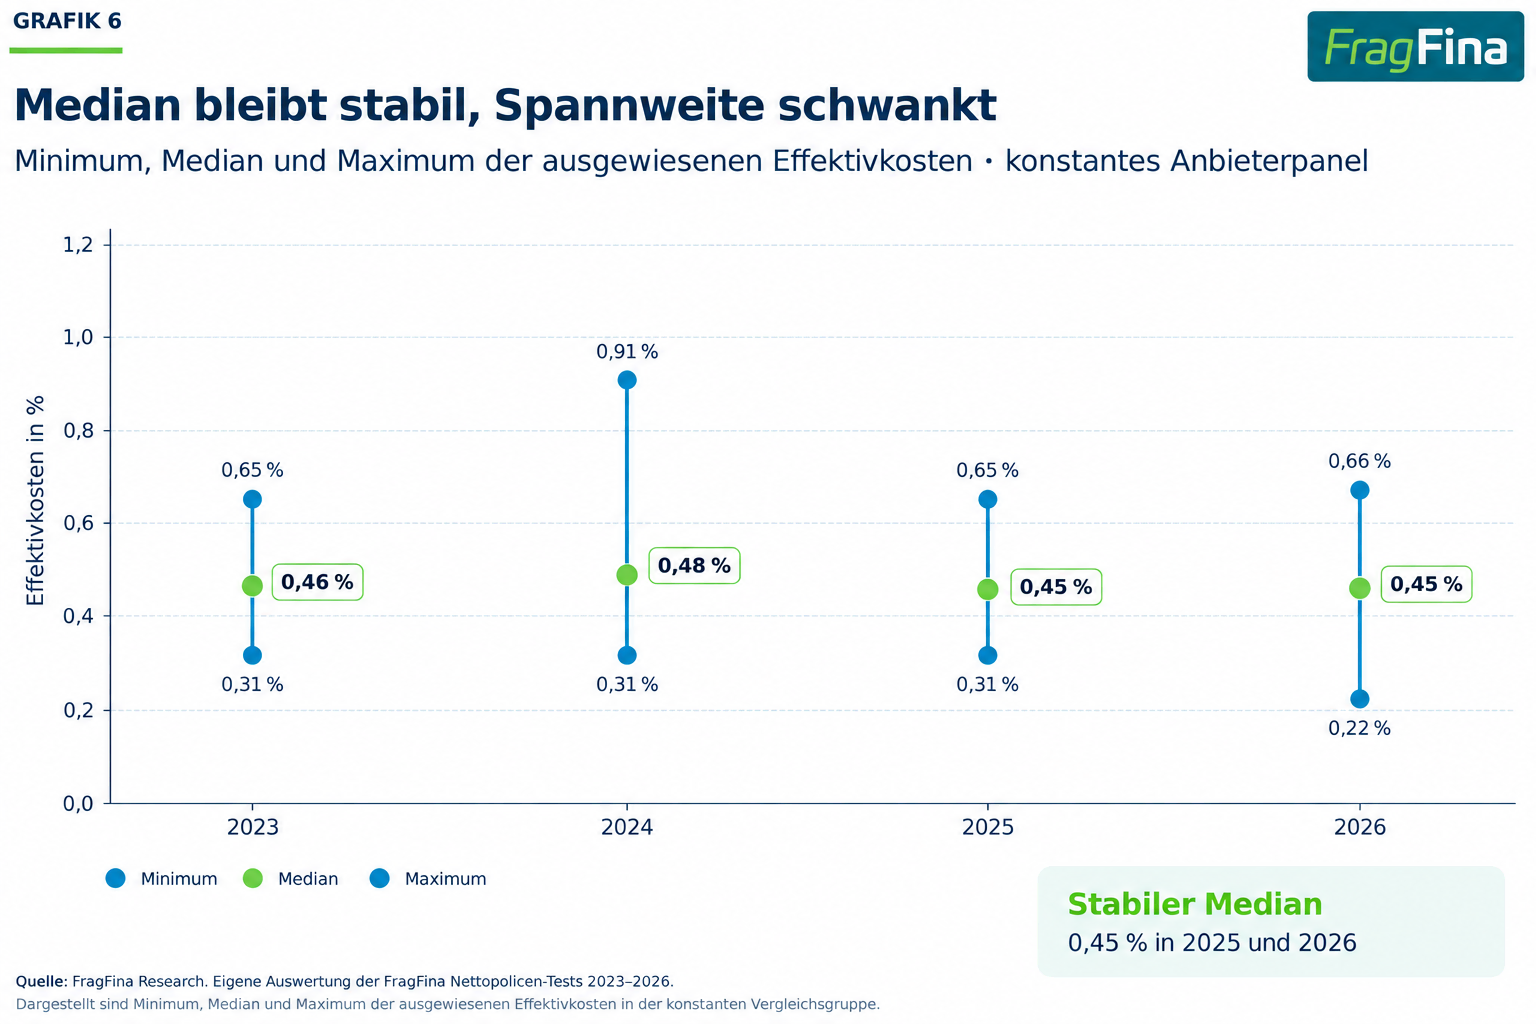
Die Betrachtung von Minimum, Median und Maximum zeigt, dass sich das mittlere Kostenniveau nur wenig verändert, während die Spannweite zwischen den einzelnen Tarifen von Jahr zu Jahr deutlich schwankt.
| Jahr | Minimum | Median | Maximum |
|---|---|---|---|
| 2023 | 0,31 % | 0,46 % | 0,65 % |
| 2024 | 0,31 % | 0,48 % | 0,91 % |
| 2025 | 0,31 % | 0,45 % | 0,65 % |
| 2026 | 0,22 % | 0,45 % | 0,66 % |
Besonders 2024 fällt durch eine deutlich größere Spannweite auf. Ursache ist vor allem der damalige Höchstwert von 0,91 Prozent innerhalb der konstanten Vergleichsgruppe.
Median bleibt stabil, Spannweite schwankt
Minimum, Median und Maximum der ausgewiesenen Effektivkosten im konstanten Anbieterpanel.
Effektivkosten sind wichtig – aber nicht die einzige Kennzahl
Effektivkosten ermöglichen einen vergleichsweise einfachen Blick auf die Kostenbelastung eines langfristigen Altersvorsorgevertrags.
Für eine vollständige Tarifbewertung sollten sie jedoch nicht isoliert betrachtet werden.
Der Nettopolicen-Kostenindex untersucht deshalb bewusst die Entwicklung einer einzelnen, zentralen Kostenkennzahl und stellt kein Produktranking dar.
Kein genereller Preisverfall bei Nettopolicen
Die ausgewiesenen Effektivkosten fondsgebundener Nettopolicen liegen 2026 im typischen Marktsegment nahezu auf dem Niveau von 2023.
Der Median der konstanten Vergleichsgruppe sinkt innerhalb von drei Jahren lediglich von 0,46 auf 0,45 Prozent. Der Nettopolicen-Kostenindex liegt damit 2026 bei 97,8 Punkten nach 100 Punkten im Basisjahr 2023.
Gleichzeitig zeigen die einzelnen Anbieter keine einheitliche Entwicklung. Drei Tarife weisen 2026 niedrigere, drei identische und drei höhere Effektivkosten als 2023 aus.
Die Daten sprechen damit weniger für einen generellen Kostensenkungstrend als für ein weitgehend stabiles Marktniveau mit unterschiedlichen Entwicklungen einzelner Anbieter.
Die Spannweite zwischen den Tarifen bleibt dennoch erheblich. Im Jahr 2026 liegen die ausgewiesenen Effektivkosten der vollständigen Marktstichprobe zwischen 0,22 und 0,67 Prozent.
Wie sich das Kostenniveau in den kommenden Jahren entwickelt, soll der FragFina Nettopolicen-Kostenindex künftig jährlich dokumentieren.
Was der Kostenindex zeigt – und was nicht
Der Nettopolicen-Kostenindex untersucht die Entwicklung der ausgewiesenen Effektivkosten standardisierter Modellfälle. Er stellt keine Aussage über die individuell tatsächlich entstehenden Kosten jedes Vertrags dar.
Die ausgewiesenen Effektivkosten können durch Kalkulationsannahmen, Überschüsse und die konkrete Berechnungsmethodik des jeweiligen Versicherers beeinflusst werden.
Besonders bei Tarifen, bei denen nicht garantierte Kostenüberschüsse kostensenkend eingerechnet werden, sollte der ausgewiesene Effektivkostenwert entsprechend eingeordnet werden.
Die Analyse zeigt deshalb, wie sich die in den jeweiligen Modellberechnungen ausgewiesenen Effektivkosten im untersuchten Markt entwickelt haben.
Datengrundlage der Untersuchung
Die ausgewerteten Effektivkosten stammen aus den jährlichen FragFina Nettopolicen-Tests. Für den Kostenindex wurden die dort erhobenen Daten der Jahre 2023 bis 2026 zusammengeführt und über die Zeit ausgewertet. Die Ausgangsdaten stammen aus den Angeboten der der Versicherer
Verwendung von Daten und Grafiken
Ergebnisse und Grafiken aus dem FragFina Nettopolicen-Kostenindex 2026 können für redaktionelle Berichterstattung unter Angabe der Quelle „FragFina Research – Nettopolicen-Kostenindex 2026“ verwendet werden.
Für Rückfragen zur Methodik, zusätzliche Daten oder fachliche Einordnungen stehen wir Redaktionen gerne zur Verfügung.