Altersvorsorgedepot 2027: Förderung, Steuern, Kosten und Auszahlung
- Ab dem 1. Januar 2027 startet die neue staatlich geförderte private Altersvorsorge. Zur Auswahl stehen Altersvorsorgedepots ohne Beitragsgarantie, Standarddepots und Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie.
- Die Förderung richtet sich nach deinem Eigenbeitrag. Für die ersten 360 € Eigenbeitrag gibt es 50 Cent Zulage je Euro, für weitere Beiträge bis insgesamt 1.800 € sind es 25 Cent je Euro. Die maximale Grundzulage beträgt damit 540 € pro Jahr.
- Zusätzliche Zulagen sind möglich. Für Kinder können bis zu 300 € Kinderzulage je Kind und Jahr hinzukommen. Junge Sparer können unter den gesetzlichen Voraussetzungen außerdem einmalig einen Berufseinsteigerbonus von 200 € erhalten.
- Für die spätere Auszahlung gibt es zwei Grundmodelle. Du kannst dich zwischen einer lebenslangen Rente und einem Auszahlungsplan entscheiden, der mindestens bis zum 85. Lebensjahr laufen muss. Zu Beginn der Auszahlungsphase können außerdem einmalig bis zu 30 % des vorhandenen Kapitals ausgezahlt werden.
- Bestehende Riester-Verträge bleiben bestehen. Wer bereits einen Riester-Vertrag hat, muss wegen der Reform nicht wechseln. Möglich sind grundsätzlich die Weiterführung im bisherigen System, die Umstellung auf die neue Förderung oder die Übertragung des Guthabens in einen neuen Altersvorsorgevertrag.
Ab dem 1. Januar 2027 wird die staatlich geförderte private Altersvorsorge grundlegend neu aufgestellt. Für Neuabschlüsse tritt eine neue Produktwelt an die Stelle der bisherigen Riester-Systematik.
Bestehende Riester-Verträge werden dadurch nicht automatisch verändert. Sie können grundsätzlich weitergeführt werden; je nach Vertrag und persönlicher Situation kommen später aber auch eine Umstellung auf die neue Förderung oder ein Wechsel in einen neuen Altersvorsorgevertrag infrage.
Die Reform betrifft dabei weit mehr als nur die Geldanlage. Es gibt eine neu gestaltete staatliche Förderung mit Zulagen, zusätzliche steuerliche Vorteile in der Ansparphase und deutlich flexiblere Möglichkeiten für die spätere Auszahlung.
Auch bei der Kapitalanlage entstehen unterschiedliche Varianten: Neben Garantieprodukten mit 80 oder 100 % Beitragsgarantie gibt es das Altersvorsorgedepot ohne Beitragsgarantie, bei dem abhängig vom Anbieter in Fonds und ETFs investiert und die Geldanlage teilweise individuell zusammengestellt werden kann.
Hinzu kommt das Standarddepot als vereinfachte, ebenfalls kapitalmarktorientierte Variante mit stärker vorgegebenen Anlagemöglichkeiten und weniger Auswahl für den Sparer.
Damit entsteht ab 2027 erstmals eine geförderte Altersvorsorge, bei der Anleger zwischen unterschiedlichen Sicherheits-, Anlage- und Auszahlungsmodellen wählen können.
In diesem Ratgeber erklären wir die neue Systematik Schritt für Schritt: vom Altersvorsorgedepot und Standarddepot über Zulagen, Steuern und Kosten bis zur Frage, was mit bestehenden Riester-Verträgen passiert.
Das Altersvorsorgedepot ist ein zertifizierter Altersvorsorgevertrag mit steuerlicher Förderung und besonderen gesetzlichen Regeln. Beiträge und Erträge sind deshalb nicht so frei verfügbar wie in einem normalen Wertpapierdepot. Im Gegenzug werden förderfähige Beiträge durch Zulagen und gegebenenfalls einen zusätzlichen Steuervorteil unterstützt.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot bzw. die neue geförderte Altersvorsorge funktioniert im Grundsatz recht einfach: Du zahlst regelmäßig Geld in einen Altersvorsorgevertrag ein und baust damit über viele Jahre Kapital für deinen Ruhestand auf. Abhängig von deiner persönlichen Situation kommen staatliche Zulagen und mögliche steuerliche Vorteile hinzu. Das angesparte Kapital wird während der Laufzeit investiert und soll später dazu dienen, dir zusätzliche Einkünfte im Ruhestand zu ermöglichen.
Wie dein Geld angelegt wird, hängt davon ab, welche Variante du wählst. Dabei kannst du grundsätzlich unterschiedlich stark auf Sicherheit oder Kapitalmarktchancen setzen. Bei kapitalmarktorientierten Lösungen wird das Geld beispielsweise in Fonds und ETFs investiert. Je nach Produkt und Anbieter kannst du die Geldanlage teilweise selbst zusammenstellen oder bekommst eine stärker vorgegebene Anlagelösung.
Ab 2027 stehen dafür im Wesentlichen drei unterschiedliche Wege zur Verfügung: das Altersvorsorgedepot ohne Beitragsgarantie, das vereinfachte Standarddepot und Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie. Sie unterscheiden sich vor allem darin, wie frei die Geldanlage gestaltet werden kann, wie stark Garantien berücksichtigt werden und wie viel Einfluss du selbst auf die Kapitalanlage hast.
Altersvorsorgedepot
Ohne BeitragsgarantieKapitalmarktorientierte Anlage in zugelassenen Fonds und ETFs. Je nach Anbieter kannst du Auswahl und Gewichtung der Geldanlage weitgehend selbst bestimmen.
Standarddepot
Vereinfachtes AltersvorsorgedepotKapitalanlage über zwei vom Anbieter ausgewählte Fonds. Mit Standardeinstellungen, automatischem Ablaufmanagement und gesetzlichem Kostendeckel.
Garantieprodukt
80 oder 100 % GarantieGeförderter Altersvorsorgevertrag mit garantierter Mindestleistung zum Beginn der Auszahlungsphase. Ein Teil der Kapitalanlage wird dafür auf die Garantie ausgerichtet.
Förderung und Zulagen im Altersvorsorgedepot
Die Förderung des Altersvorsorgedepots richtet sich danach, wie viel du selbst in deinen Vertrag einzahlst. Für jeden Euro Eigenbeitrag gibt der Staat einen bestimmten Betrag als Zulage dazu.
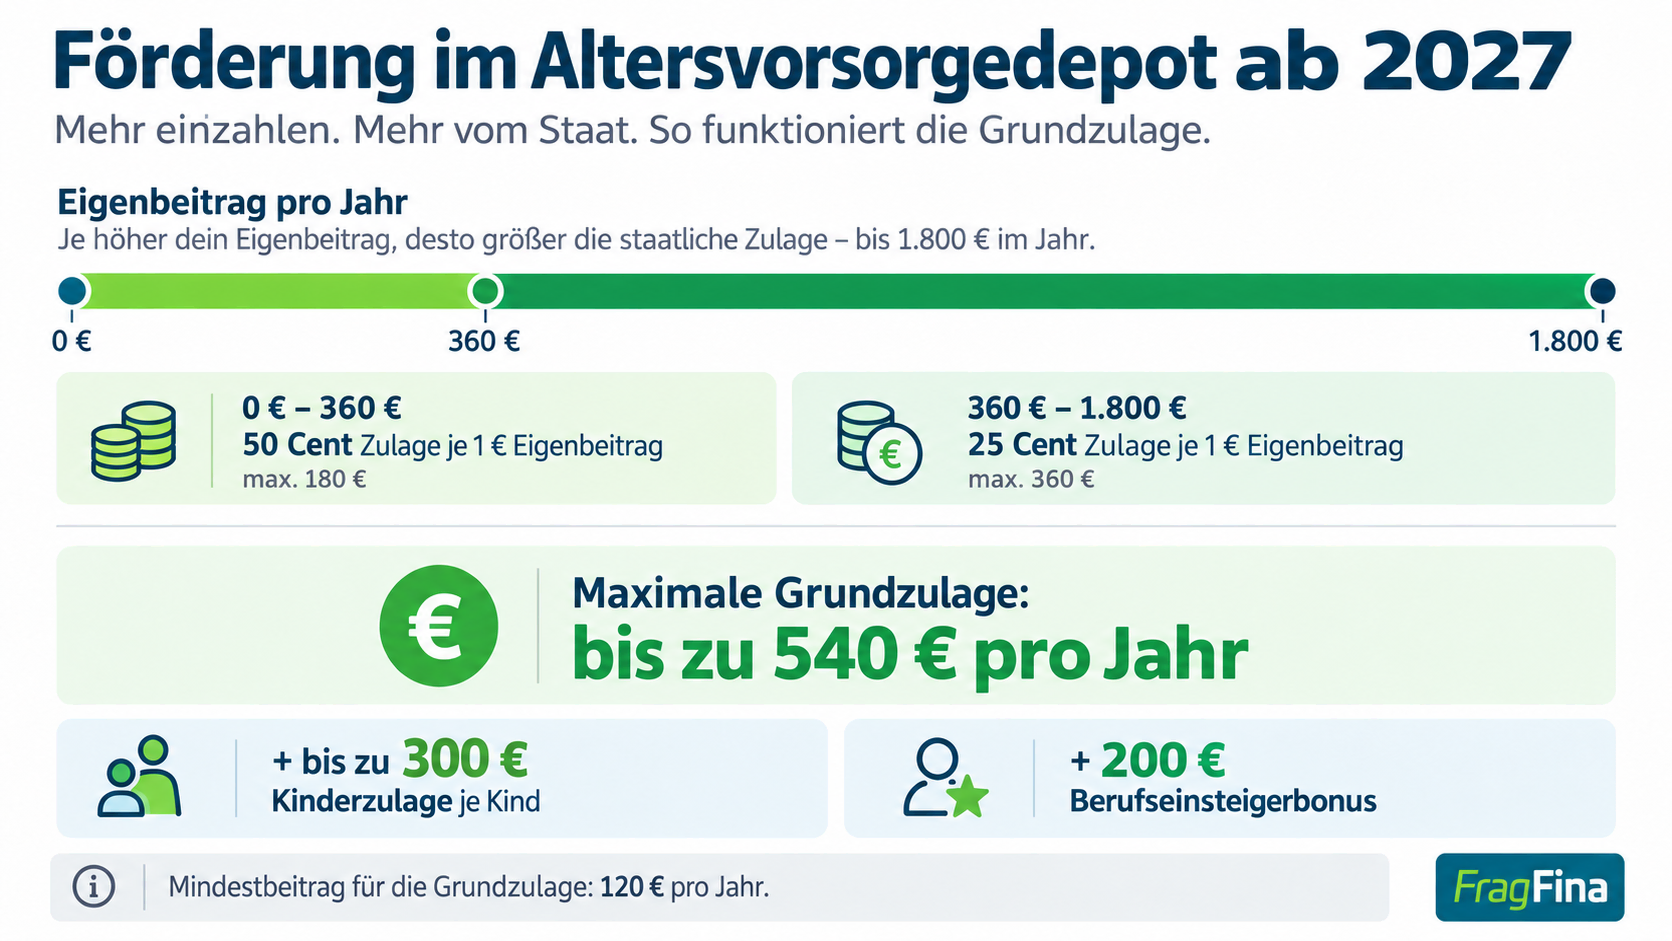
Für die ersten 360 € Eigenbeitrag pro Jahr erhältst du 50 Cent Zulage je eingezahltem Euro. Damit sind in diesem Bereich bis zu 180 € Grundzulage möglich. Für den darüber hinausgehenden Eigenbeitrag bis insgesamt 1.800 € pro Jahr gibt es 25 Cent je weiterem Euro. Dadurch kommen noch einmal maximal 360 € hinzu.
Zahlst du also selbst 1.800 € im Jahr ein, beträgt die maximale Grundzulage 540 € pro Jahr. Voraussetzung für die Grundzulage ist grundsätzlich ein Eigenbeitrag von mindestens 120 € pro Jahr beziehungsweise 10 € pro Monat.
Wenn du Kinder hast, kann zusätzlich eine Kinderzulage von bis zu 300 € pro Kind und Jahr hinzukommen.
Auch sie richtet sich nach deinem Eigenbeitrag: Für jeden selbst eingezahlten Euro bis 300 € gibt es einen Euro Kinderzulage. Die maximale Kinderzulage von 300 € wird damit bei einem Eigenbeitrag von mindestens 300 € im Jahr erreicht. Die Kinderzulage erhält jeweils ein zulageberechtigter Elternteil.
Für junge Sparer gibt es außerdem einen einmaligen Berufseinsteigerbonus von 200 €. Er wird gewährt, wenn die gesetzlichen Voraussetzungen erfüllt sind und du zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hast.
Du zahlst 100 € pro Monat beziehungsweise 1.200 € pro Jahr selbst ein. Für die ersten 360 € bekommst du 180 € Grundzulage. Für die weiteren 840 € kommen noch einmal 210 € hinzu.
Wie sieht die Förderung in deinem Fall aus?
Mit unserem Altersvorsorgedepot-Zulagen-Rechner kannst du unterschiedliche Sparbeiträge und persönliche Situationen durchspielen und direkt sehen, wie hoch Grundzulage, Kinderzulage und mögliche weitere Förderung ausfallen.
Altersvorsorgedepot-Zulagenrechner öffnen
Mit unserem Rechner kannst du die Grundzulage, mögliche Kinderzulagen und die Förderquote auf Basis deines eigenen Sparbeitrags berechnen.
Altersvorsorgedepot Zulagen-Rechner
Hinweis: Die Zulagenberechnung ist eine Modellrechnung auf Basis der im Rechner hinterlegten Förderlogik. Für die Grundzulage werden maximal 1.800 € Jahresbeitrag berücksichtigt. Die Kinderzulage ist auf maximal 300 € pro Kind und Jahr gedeckelt. Der Berufseinsteigerbonus (200 €) wird einmalig berücksichtigt und erscheint nur, wenn „unter 25“ gewählt ist. Bitte auch die Hinweise im Disclaimer beachten.
Wer ist förderberechtigt?
Nicht jeder kann die Förderung des Altersvorsorgedepots automatisch in vollem Umfang nutzen. Entscheidend ist, ob du unmittelbar förderberechtigt bist. Dann kannst du die regulären Zulagen und, abhängig von deiner persönlichen Situation, die weiteren Vorteile des neuen Fördersystems nutzen.
Zum Kreis der unmittelbar Förderberechtigten gehören neben den bereits heute typischen Riester-Gruppen künftig auch weitere Selbstständige sowie Pflichtmitglieder berufsständischer Versorgungseinrichtungen.
Gehörst du selbst nicht zu diesem Personenkreis, kannst du unter bestimmten Voraussetzungen trotzdem von der Förderung profitieren. Das ist über die sogenannte mittelbare Förderberechtigung möglich, wenn dein Ehe- oder Lebenspartner unmittelbar förderberechtigt ist. Dafür benötigst du einen eigenen Altersvorsorgevertrag und musst mindestens 120 € pro Jahr selbst einzahlen.
Typisch unmittelbar förderberechtigt
- pflichtversicherte Arbeitnehmer und Auszubildende
- Beamte, Richter und Berufssoldaten unter den gesetzlichen Voraussetzungen
- pflichtversicherte Landwirte
- pflichtversicherte Künstler und Publizisten
- bestimmte Pflegepersonen und weitere gesetzlich gleichgestellte Gruppen
Neu besonders relevant
- Gewerbetreibende mit Einkünften nach § 15 EStG und abgegebener Steuererklärung
- bestimmte Selbstständige und Freiberufler mit Einkünften nach § 18 EStG und abgegebener Steuererklärung
- Pflichtmitglieder berufsständischer Versorgungseinrichtungen bei Erfüllung der gesetzlichen Datenübermittlungsvoraussetzungen
Die Förderung ist bei der mittelbaren Förderberechtigung allerdings eingeschränkt: Die Grundzulage ist auf maximal 175 € pro Jahr begrenzt. Kinderzulagen können, sofern die Voraussetzungen erfüllt sind, zusätzlich hinzukommen.
Mindestbeitrag, Förderhöchstbetrag und maximale Einzahlung im Altersvorsorgedepot
Beim Altersvorsorgedepot muss zwischen dem Mindestbeitrag für die Förderung, dem maximal geförderten Eigenbeitrag und der insgesamt zulässigen Einzahlung in den Vertrag unterschieden werden.
Beiträge oberhalb von 1.800 € können zwar innerhalb des gesetzlichen Vertragsmaximums eingezahlt werden, erhalten aber keine Zulage und keinen entsprechenden Sonderausgabenabzug. Für die spätere Besteuerung wird deshalb zwischen geförderten und nicht geförderten Beiträgen unterschieden.
Neben einem bestehenden Altvertrag können grundsätzlich bis zu zwei neue Altersvorsorgeverträge abgeschlossen werden. Mit dem Abschluss eines neuen Vertrags wechselt die Person allerdings in die neue Fördersystematik; der Bestandsschutz hinsichtlich der alten Förderung endet dann.
Wie wird das Altersvorsorgedepot steuerlich behandelt?
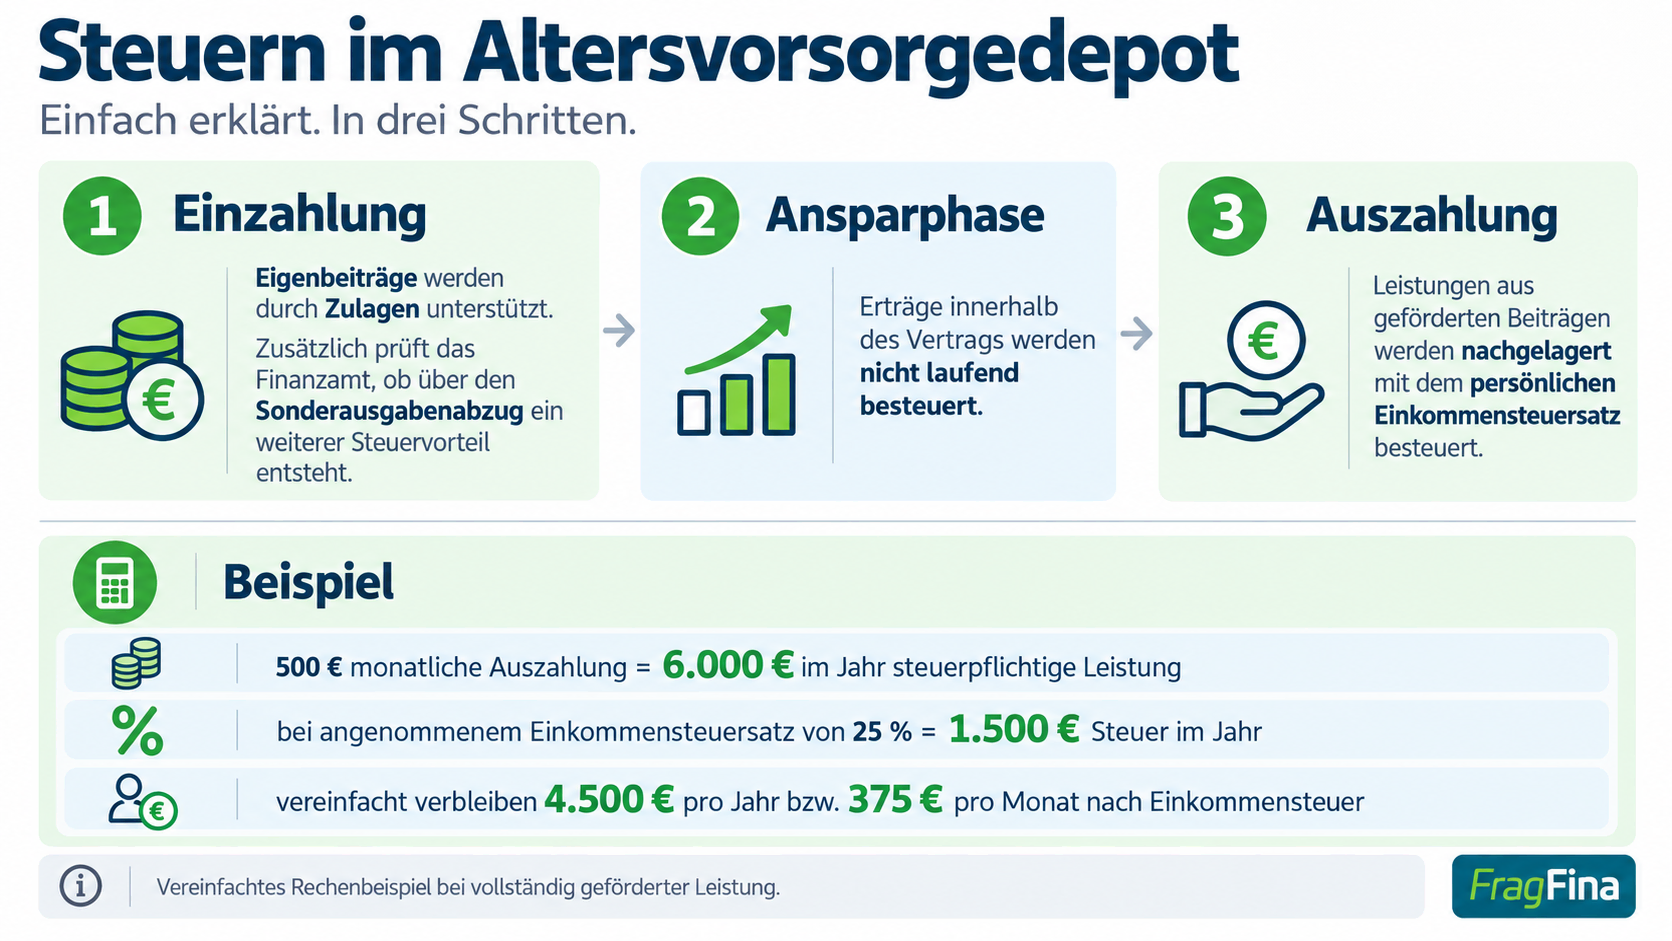
Das Altersvorsorgedepot folgt dem Prinzip der nachgelagerten Besteuerung. Vereinfacht bedeutet das: Während des Sparens werden Beiträge staatlich gefördert und Erträge innerhalb des Vertrags nicht laufend besteuert. Erst wenn später Leistungen aus dem Vertrag ausgezahlt werden, entsteht die Besteuerung.
Steuern und Steuervorteile während der Ansparphase
Während der Ansparphase entsteht auf Erträge innerhalb des zertifizierten Vertrags keine laufende Kapitalertragsteuer. Das gilt beispielsweise für Kursgewinne, Ausschüttungen von Fonds oder ETFs und Erträge, die bei einer Umschichtung innerhalb des Vertrags entstehen. Dadurch kann das gesamte Vertragsvermögen weiter investiert bleiben, ohne dass bei jedem Fondswechsel oder jeder Ausschüttung unmittelbar Steuer abgeführt werden muss.
Zusätzlich zu den Zulagen kann das Altersvorsorgedepot einen weiteren Steuervorteil über die Einkommensteuererklärung bringen. Vereinfacht gesagt können deine förderfähigen Beiträge steuerlich berücksichtigt werden. Dadurch sinkt dein zu versteuerndes Einkommen beziehungsweise die darauf entfallende Einkommensteuer.
Ob daraus tatsächlich noch eine zusätzliche Steuererstattung entsteht, hängt vor allem von deinem Einkommen und deinem persönlichen Steuersatz ab. Berücksichtigt werden können grundsätzlich deine Eigenbeiträge bis maximal 1.800 € pro Jahr zuzüglich der dir zustehenden Zulagen.
Bei einem Eigenbeitrag von 1.800 € und der maximalen Grundzulage von 540 € können damit beispielsweise insgesamt 2.340 € im Rahmen des Sonderausgabenabzugs berücksichtigt werden.
Das Finanzamt vergleicht anschließend automatisch zwei Varianten: Wie hoch ist deine Förderung allein durch die Zulagen und wie hoch wäre dein steuerlicher Vorteil durch den Sonderausgabenabzug? Ist die Steuerersparnis höher als dein Zulagenanspruch, bekommst du die Differenz zusätzlich über deine Einkommensteuererklärung. Genau dieser automatische Vergleich wird als Günstigerprüfung bezeichnet.
Du zahlst 1.800 € Eigenbeitrag im Jahr in dein Altersvorsorgedepot ein und erhältst 540 € Grundzulage. Damit ergibt sich für den Sonderausgabenabzug zunächst: 1.800 € Eigenbeitrag + 540 € Grundzulage = 2.340 € steuerlich berücksichtigter Betrag
Nehmen wir für ein vereinfachtes Beispiel an, dass sich aus diesen 2.340 € bei deiner persönlichen steuerlichen Situation eine Einkommensteuerersparnis von 936 € ergibt.
Von diesen 936 € hast du aber bereits 540 € als Zulage erhalten. Diese wird deshalb bei der Günstigerprüfung berücksichtigt: 936 € steuerlicher Gesamtvorteil – 540 € bereits gewährte Zulage = 396 € zusätzlicher Steuervorteil
Die 540 € Zulage fließen in deinen Altersvorsorgevertrag. Die zusätzlichen 396 € wirken sich dagegen über deine Einkommensteuererklärung aus. Insgesamt beträgt die Förderung in diesem vereinfachten Beispiel damit 936 €.
Du kannst in einen Altersvorsorgevertrag auch mehr als die förderfähigen 1.800 € Eigenbeitrag pro Jahr einzahlen. Insgesamt sind Einzahlungen bis zu den gesetzlichen Vertragsgrenzen möglich; derzeit sind das maximal 6.840 € pro Jahr.
Für den Teil deines Eigenbeitrags oberhalb von 1.800 € erhältst du allerdings keine zusätzliche Zulage und keinen zusätzlichen Sonderausgabenabzug. Im Vertrag wird deshalb steuerlich unterschieden, welches Kapital aus geförderten und welches aus nicht geförderten Beiträgen entstanden ist.
Diese Unterscheidung wird später in der Auszahlungsphase wichtig, weil die beiden Teile steuerlich unterschiedlich behandelt werden können. Wie die Besteuerung im Ruhestand funktioniert, erklären wir im Abschnitt zur Auszahlungsphase.
Steuern in der Auszahlungsphase
Bei der Auszahlung wird nicht nur der erzielte Gewinn besteuert. Soweit die Leistung auf geförderten Beiträgen beruht, unterliegt grundsätzlich die gesamte Auszahlung der nachgelagerten Besteuerung. Dazu gehören die eigenen geförderten Beiträge, die Zulagen sowie die darauf erzielten Wertsteigerungen und Erträge.
Angenommen, die monatliche Auszahlung aus dem Altersvorsorgevertrag beträgt 500 € und stammt vollständig aus gefördertem Altersvorsorgevermögen. Dann sind die gesamten 500 € steuerpflichtig – nicht nur der darin enthaltene Gewinnanteil.
Auf das Jahr gerechnet ergeben sich 6.000 € steuerpflichtige Leistungen. Unterstellen wir für ein vereinfachtes Beispiel einen persönlichen Einkommensteuersatz von 25 %, ergäbe sich daraus rechnerisch eine Einkommensteuer von 1.500 € im Jahr. Von den 6.000 € blieben damit vereinfacht 4.500 € beziehungsweise 375 € pro Monat nach Einkommensteuer.
Die Rechnung dient nur zur Veranschaulichung. In der Praxis wird die Einkommensteuer auf das gesamte zu versteuernde Einkommen berechnet. Gesetzliche Rente, Betriebsrente, weitere Einkünfte, Grundfreibetrag, Steuerprogression und die persönliche Veranlagung beeinflussen deshalb die tatsächliche Belastung.
Auch eine einmalige Teilkapitalauszahlung von bis zu 30 % kann im Jahr der Auszahlung steuerlich stärker ins Gewicht fallen, weil dadurch ein größerer steuerpflichtiger Betrag in einem einzigen Kalenderjahr hinzukommt.
Anders werden Leistungen behandelt, die auf nicht geförderten Beiträgen beruhen. Für diesen Teil gelten eigene steuerliche Regeln; grundsätzlich wird hier nicht noch einmal der vollständige Auszahlungsbetrag wie bei geförderten Beiträgen besteuert. Wurden in einem Vertrag sowohl geförderte als auch nicht geförderte Beiträge eingezahlt, muss die spätere Leistung entsprechend aufgeteilt werden.
Die Zulagen lassen sich vergleichsweise einfach berechnen. Der zusätzliche Steuervorteil hängt dagegen unter anderem vom Einkommen, dem persönlichen Steuersatz, der Veranlagungsart und weiteren steuerlichen Faktoren ab. Beispielrechnungen sind deshalb keine individuelle Steuerberechnung.
In was kann das Altersvorsorgedepot investieren?
Das Altersvorsorgedepot ist bewusst als kapitalmarktorientierte Altersvorsorge konzipiert. Je nach später gewähltem Anbieter kann eine breite Auswahl an ETFs und klassischen Investmentfonds zur Verfügung stehen. Welche Fonds tatsächlich angeboten werden, legt der jeweilige Anbieter innerhalb der gesetzlichen Vorgaben fest.
Bei entsprechend ausgestalteten Produkten kann der Sparer seine Geldanlage selbst zusammenstellen: zum Beispiel 100 % in einen weltweit investierenden ETF oder eine Kombination mehrerer Fonds und ETFs mit eigener prozentualer Gewichtung. Auch spätere Änderungen der Aufteilung oder ein Wechsel der Geldanlage können vom jeweiligen Produkt vorgesehen werden. Wie groß die Auswahl und wie flexibel die Zusammenstellung tatsächlich ist, wird deshalb ein wichtiges Unterscheidungsmerkmal der Anbieter sein.
Für Fonds und ETFs gilt allerdings eine gesetzliche Risikogrenze. Sie dürfen im maßgeblichen Basisinformationsblatt höchstens den Summary Risk Indicator (SRI) 5 von 7 aufweisen. Sehr spekulative Produkte mit einer höheren Risikoklasse können damit nicht in einem Altersvorsorgedepot eingesetzt werden. Breit gestreute Aktien-ETFs liegen aktuell häufig innerhalb der zulässigen Grenze.
| ETF | ISIN | Schwerpunkt | SRI* |
|---|---|---|---|
| iShares Core MSCI World UCITS ETF | IE00B4L5Y983 | Aktien Industrieländer weltweit | 4 / 7 |
| Vanguard FTSE All-World UCITS ETF | IE00BK5BQT80 | Aktien Industrie- und Schwellenländer | 4 / 7 |
| iShares Core S&P 500 UCITS ETF | IE00B5BMR087 | große US-Unternehmen | 4 / 7 |
| iShares Core MSCI EM IMI UCITS ETF | IE00BKM4GZ66 | Aktien Schwellenländer | 4 / 7 |
| iShares STOXX Europe 600 UCITS ETF | DE0002635307 | Aktien Europa | 4 / 7 |
* SRI nach aktuell veröffentlichten Produktinformationen, Stand September 2026. Der Risikoindikator kann sich im Zeitverlauf ändern. Die Tabelle zeigt nur Beispiele für grundsätzlich geeignete Risikoklassen und bedeutet nicht, dass jeder Anbieter diese ETFs später tatsächlich im Altersvorsorgedepot anbietet.
Ein bereits privat gehaltenes ETF-Depot lässt sich nicht einfach in ein gefördertes Altersvorsorgedepot „umetikettieren“. Die Förderung knüpft an einen zertifizierten Altersvorsorgevertrag an. Entscheidend wird daher sein, welche Fonds- und ETF-Auswahl der konkrete Anbieter innerhalb seines Vertrags zur Verfügung stellt.
Die Zertifizierung bestätigt, dass ein Vertrag die gesetzlichen Voraussetzungen erfüllt. Sie ist keine Qualitätsbewertung zu Kosten, Geldanlage oder erwartbarer Rendite. Verschiedene zertifizierte Produkte können sich deshalb bei Fondsauswahl, Kosten und Flexibilität deutlich unterscheiden.
Was ist das Standarddepot?
Das Standarddepot ist eine besonders einfache Variante des Altersvorsorgedepots. Es richtet sich vor allem an Sparer, die die Chancen des Kapitalmarkts nutzen möchten, sich aber nicht selbst intensiv mit der Auswahl und Gewichtung einzelner Fonds oder ETFs beschäftigen wollen.
Anders als beim frei gestaltbaren Altersvorsorgedepot ist die Geldanlage stärker vorgegeben. Der Anbieter legt zwei Investmentfonds fest: einen eher defensiv ausgerichteten Fonds mit geringerem Risiko und einen chancenorientierteren Fonds mit höheren Renditemöglichkeiten.
In der Ansparphase kann das Kapital auf diese beiden Fonds verteilt werden. Vor Beginn der Auszahlungsphase wird das Vermögen standardmäßig schrittweise stärker in den defensiveren Fonds umgeschichtet. Dieses automatische Ablaufmanagement soll größere Kursschwankungen kurz vor dem Ruhestand reduzieren.
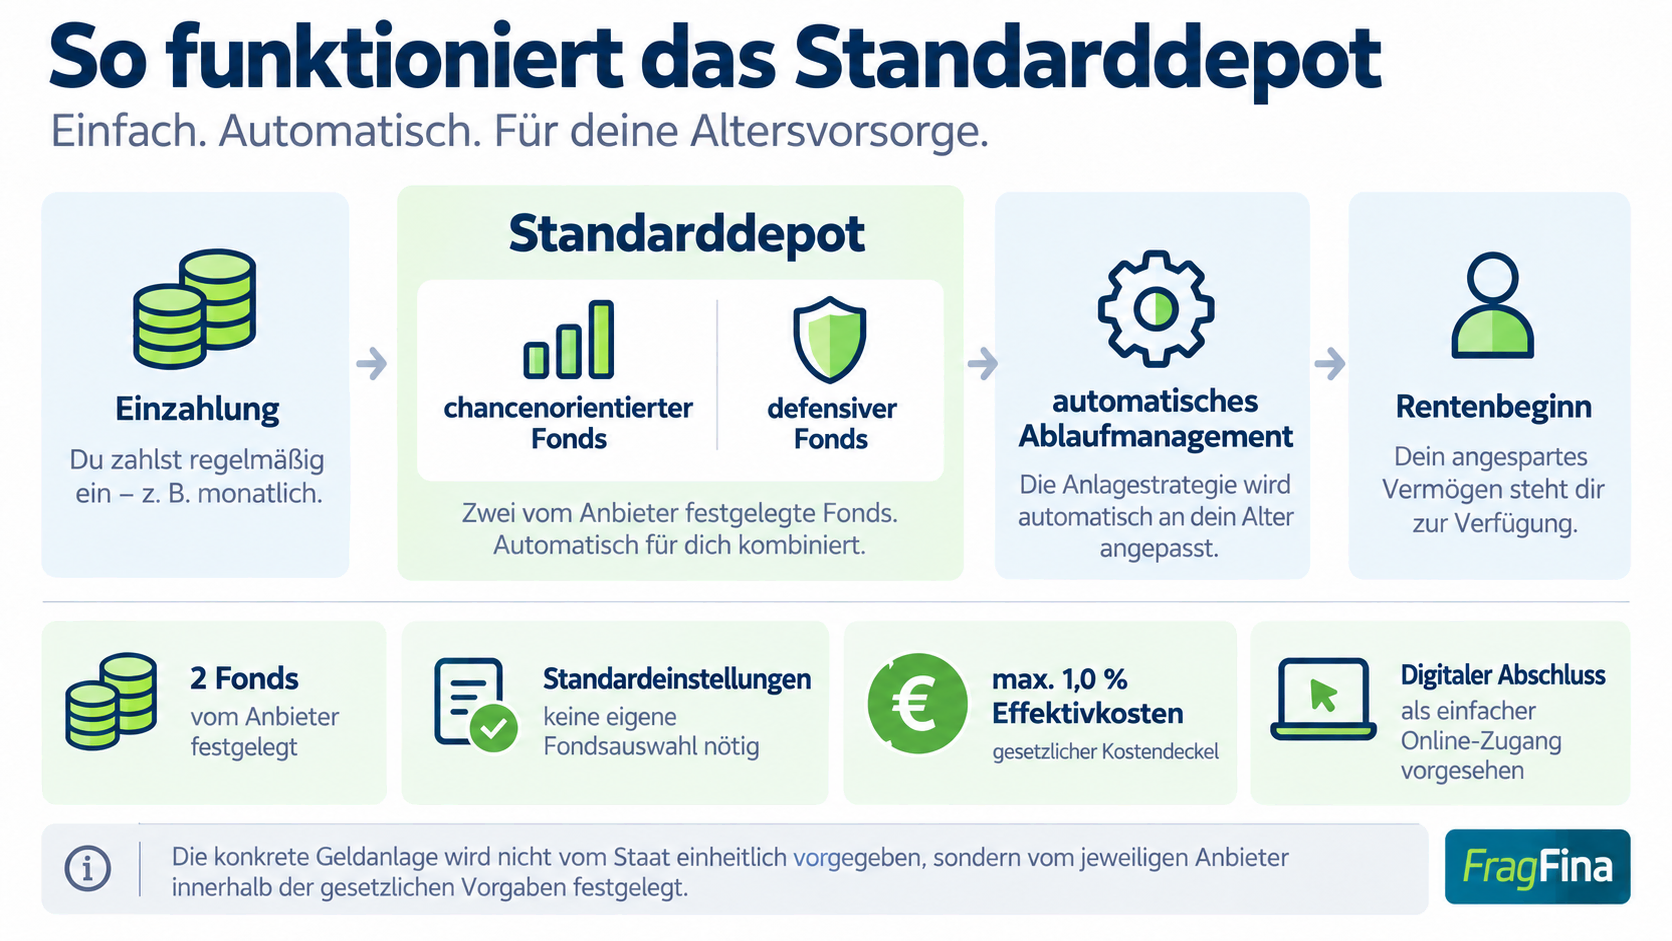
Der Staat legt dabei nicht für alle Standarddepots einheitlich die konkreten Fonds fest. Er gibt vielmehr den gesetzlichen Rahmen vor. Bei privat angebotenen Standarddepots entscheidet der jeweilige Anbieter vor Vertragsabschluss, welche zwei Fonds innerhalb dieser Vorgaben eingesetzt werden. Für Standarddepots gelten außerdem besondere Anforderungen an die Einfachheit und die Kosten. Die Effektivkosten dürfen maximal 1,0 % pro Jahr betragen.
Zusätzlich zu den Standarddepots privater Anbieter ist auch ein öffentlich organisiertes Standarddepot vorgesehen. Dieses müsste grundsätzlich dieselben gesetzlichen Anforderungen erfüllen wie privat angebotene Standarddepots.
Die konkrete Ausgestaltung steht derzeit allerdings noch nicht fest; für die Beauftragung eines öffentlichen Trägers ist noch eine Verordnung erforderlich. Das Standarddepot ist damit vor allem eine Lösung für Sparer, die kapitalmarktorientiert vorsorgen möchten, aber möglichst wenige eigene Anlageentscheidungen treffen wollen.
Wer dagegen seine Fonds oder ETFs stärker selbst auswählen und gewichten möchte, findet beim regulären Altersvorsorgedepot in der Regel mehr Gestaltungsmöglichkeiten.
Der Staat gibt keine einheitlichen konkreten ETFs oder Fonds für alle Standarddepots vor. Die privaten Anbieter werden ihre beiden Investmentfonds selbst innerhalb der gesetzlichen Vorgaben festlegen. Zusätzlich ist ein öffentlich organisiertes Standarddepot vorgesehen. Welche konkrete Geldanlage dort eingesetzt wird, ist derzeit noch nicht festgelegt.
Welche Kosten können beim Altersvorsorgedepot entstehen?
Die Kosten werden eines der wichtigsten Vergleichskriterien beim Altersvorsorgedepot sein. Zwei Verträge können dieselbe Förderung und eine sehr ähnliche Geldanlage bieten und sich trotzdem deutlich darin unterscheiden, wie viel vom Anlageertrag nach Kosten tatsächlich beim Sparer ankommt.
Deshalb sollte nicht nur auf eine einzelne Kostenposition geschaut werden. Entscheidend ist die gesamte Kostenstruktur über Anspar- und Auszahlungsphase. Je nach Anbieter können unterschiedliche Kostenmodelle zum Einsatz kommen.
Je nach Produkt können Kosten für Abschluss und Vertrieb in der Produktkalkulation enthalten sein. Im neuen System müssen Abschlusskosten über die gesamte vereinbarte Ansparphase verteilt werden. Dadurch soll ein späterer Anbieterwechsel weniger stark durch bereits vorfinanzierte Abschlusskosten belastet werden.
Für die laufende Verwaltung können feste Eurobeträge oder prozentuale Kosten anfallen. Gerade bei kleineren Sparraten können feste Gebühren relativ stark ins Gewicht fallen.
ETFs und Fonds verursachen eigene laufende Kosten. Bei ETFs fallen diese häufig vergleichsweise niedrig aus, bei aktiv gemanagten Fonds können sie deutlich höher liegen. Die Kosten reduzieren unmittelbar die Wertentwicklung der Geldanlage.
Auch nach Rentenbeginn können Kosten entstehen – beispielsweise für die Verwaltung eines Auszahlungsplans oder als Kostenbestandteil einer lebenslangen Rentenzahlung. Deshalb sollte nicht nur die Ansparphase verglichen werden.
Ein Anbieterwechsel kann Kosten verursachen. Ab fünf Jahren nach Vertragsabschluss muss der abgebende Anbieter den Wechsel kostenfrei ermöglichen; der annehmende Anbieter darf für den Wechsel höchstens 150 € Verwaltungspauschale verlangen.
Wird ein Produkt über ein separates Vergütungsmodell vermittelt oder beraten, können Kosten außerhalb des eigentlichen Vertrags entstehen. Für einen fairen Vergleich sollten diese externen Kosten zusammen mit den Produktkosten betrachtet werden.
Effektivkosten als wichtige Vergleichsgröße
Für den Vergleich verschiedener Tarife werden die Effektivkosten besonders wichtig sein. Sie zeigen vereinfacht, um wie viele Prozentpunkte die angenommene jährliche Rendite durch die berücksichtigten Kosten reduziert wird. Je niedriger dieser Wert ausfällt, desto mehr von der Bruttorendite der Geldanlage kann grundsätzlich im Vertrag verbleiben.
Beim Standarddepot ist dieser Wert gesetzlich auf maximal 1,0 % pro Jahr begrenzt. Das bedeutet jedoch nicht, dass ein Standarddepot automatisch günstig ist. Ein Tarif mit 0,95 % Effektivkosten erfüllt die gesetzliche Vorgabe ebenso wie ein Tarif mit 0,30 %. Auch innerhalb des Kostendeckels kann es deshalb relevante Unterschiede geben.
Bei Versicherungsprodukten kennen wir bereits heute unterschiedliche Vergütungsmodelle: Bei klassischen Provisionstarifen werden Abschluss- und Vertriebskosten in den Vertrag einkalkuliert, während bei Netto- oder Honorartarifen die Vermittlungsvergütung getrennt vom Versicherungsvertrag vereinbart wird.
Welche Vergütungsmodelle die Anbieter beim Altersvorsorgedepot tatsächlich anbieten werden, lässt sich erst beurteilen, wenn die ersten Tarife verfügbar sind. Für einen echten Kostenvergleich sollte dann immer die Gesamtbelastung aus Produktkosten und gegebenenfalls externer Vergütung betrachtet werden.
Gerade bei langen Laufzeiten können bereits kleine Kostenunterschiede einen erheblichen Einfluss auf das Endkapital haben. Deshalb werden wir bei späteren Tarifvergleichen nicht nur auf einzelne Gebühren, sondern insbesondere auf Effektivkosten, Geldanlagekosten, mögliche externe Vergütungen und die Kosten der Auszahlungsphase achten.
Wie funktioniert die Auszahlung im Altersvorsorgedepot?
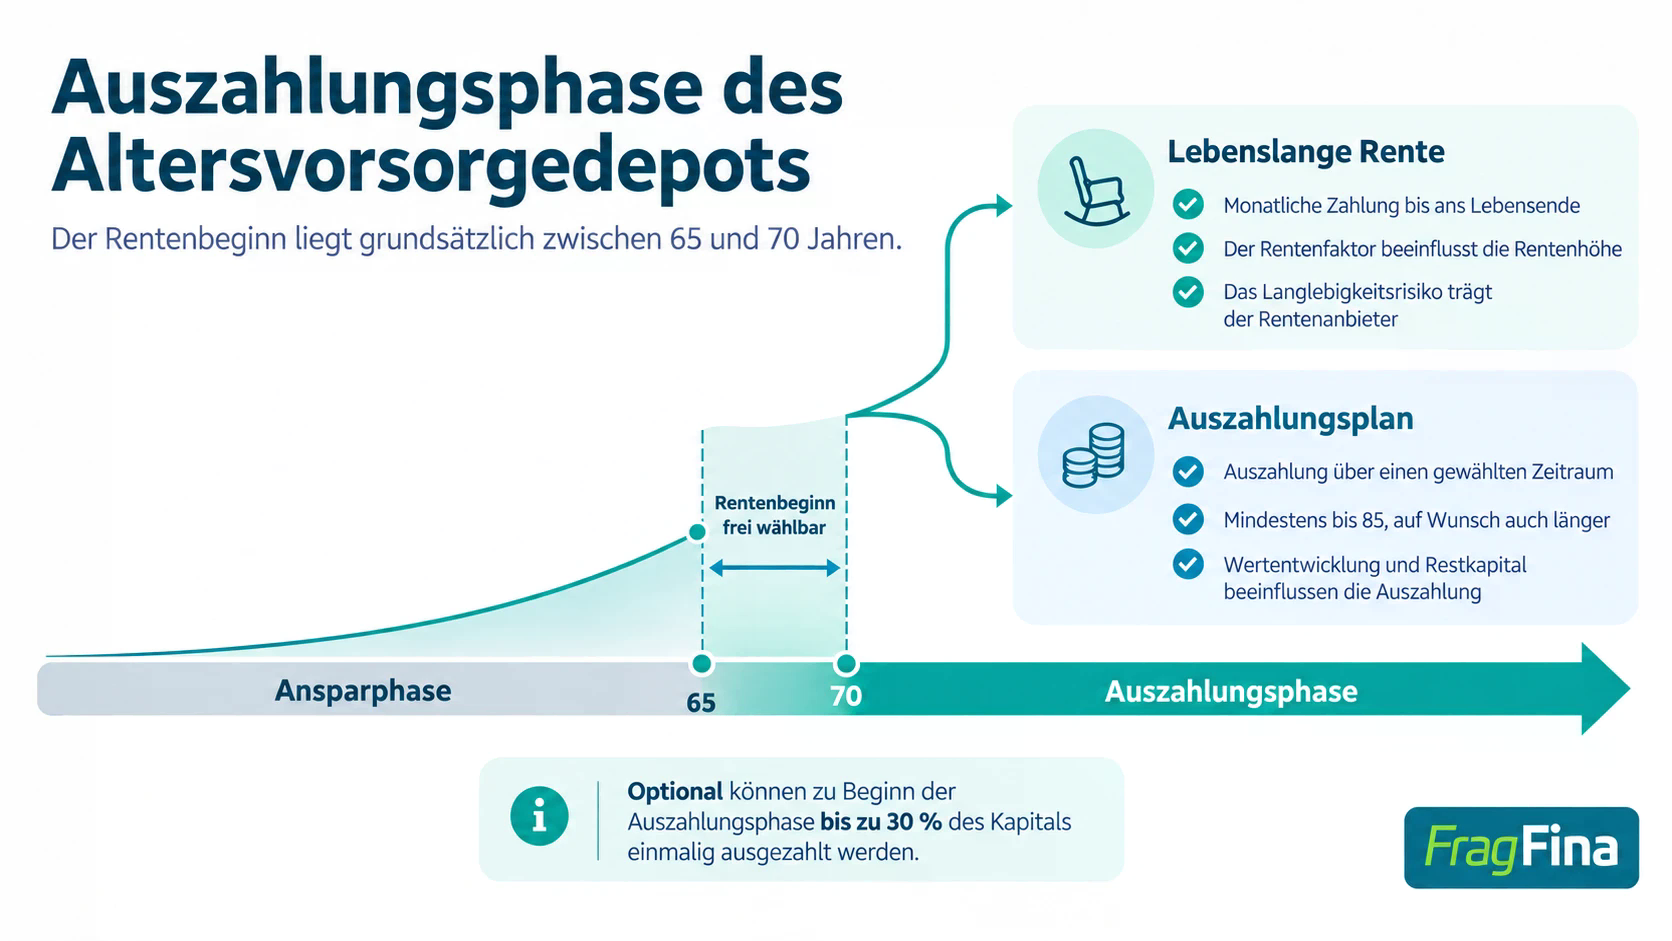
Die Auszahlungsphase ist einer der wichtigsten Unterschiede zur bisherigen geförderten Altersvorsorge. Zu Beginn der Auszahlungsphase muss entschieden werden, wie aus dem angesparten Vermögen ein Einkommen im Ruhestand entstehen soll. Dafür stehen grundsätzlich zwei sehr unterschiedliche Wege zur Verfügung: Die lebenslange Leibrente und der befristete Auszahlungsplan.
Der vertraglich vereinbarte Beginn der Auszahlungsphase liegt grundsätzlich zwischen dem vollendeten 65. und 70. Lebensjahr. Ein früherer Start kann möglich sein, wenn bereits vorher eine gesetzliche Altersrente oder eine entsprechende beamtenrechtliche Versorgung bezogen wird.
Zusätzlich können zu Beginn der Auszahlungsphase einmalig bis zu 30 % des vorhandenen Kapitals förderunschädlich entnommen werden.
Variante 1: lebenslange Leibrente
Bei der lebenslangen Verrentung wird das vorhandene Altersvorsorgevermögen in eine monatliche Rente umgerechnet, die grundsätzlich bis zum Lebensende gezahlt wird. Der große Vorteil liegt damit in der Absicherung des Langlebigkeitsrisikos: Auch wenn der Versicherte 90, 95 oder 100 Jahre alt wird, endet die zugesagte lebenslange Rentenzahlung nicht allein deshalb, weil rechnerisch ein bestimmtes individuelles Kapital aufgebraucht wäre.
Bei einer versicherungsförmigen Verrentung spielt der Rentenfaktor eine zentrale Rolle. Er gibt an, wie viel monatliche Rente je 10.000 € Verrentungskapital gezahlt wird. Ein Rentenfaktor von beispielsweise 25 € bedeutet vereinfacht: Aus 10.000 € Kapital entstehen 25 € monatliche Rente. Bei 200.000 € Verrentungskapital wären das 500 € monatlich. Welche Rentenfaktoren garantiert oder bei Rentenbeginn tatsächlich verwendet werden, hängt vom jeweiligen Anbieter und Auszahlungsprodukt ab.
Auch in einer lebenslangen Rentenlösung kann die Kapitalanlage nach Rentenbeginn noch eine Rolle spielen. Je nach Produkt können Überschüsse oder variable, weiterhin kapitalmarktabhängige Rentenbestandteile vorgesehen sein. Dann kann sich eine positive oder negative Wertentwicklung auch auf nicht garantierte Teile der späteren Leistung auswirken. Bei einer vollständig garantierten klassischen Verrentung steht dagegen stärker die planbare lebenslange Zahlung im Vordergrund.
Variante 2: Auszahlungsplan
Beim Auszahlungsplan bleibt das Vermögen grundsätzlich als Kapitalstock bestehen und wird Schritt für Schritt ausgezahlt. Der Sparer legt fest, bis zu welchem Alter der Plan laufen soll. Das gesetzliche Mindestende ist das vollendete 85. Lebensjahr; möglich sind aber beispielsweise auch Laufzeiten bis 90, 95 oder 100.
Je länger der Auszahlungsplan gewählt wird, desto mehr Monate muss das vorhandene Vermögen finanzieren und desto niedriger ist grundsätzlich die anfängliche Monatszahlung. Umgekehrt ermöglicht ein kürzerer Plan höhere anfängliche Auszahlungen, erhöht aber das Risiko, dass nach dem Ende des Plans noch viele Lebensjahre ohne Leistungen aus diesem Vertrag folgen.
Das Grundprinzip ist vergleichsweise einfach: Das für die Berechnung berücksichtigte aktuelle Vertragsvermögen wird auf die noch verbleibenden Monate bis zum gewählten Ende des Auszahlungsplans verteilt.
Der Anbieter darf dabei zur Glättung von Schwankungen zwischen 80 % und 100 % des vorhandenen Kapitals berücksichtigen. Die Auszahlungshöhe muss regelmäßig neu berechnet werden – spätestens nach drei Jahren. Dadurch kann die monatliche Auszahlung während der Laufzeit steigen oder sinken.
Ein wesentlicher Unterschied zur Leibrente ist deshalb die Wertentwicklung während der Auszahlungsphase. Bleibt ein Teil des Vermögens in Fonds oder ETFs investiert und entwickeln sich die Kapitalmärkte positiv, kann mehr Kapital für spätere Auszahlungen zur Verfügung stehen. Bei negativer Entwicklung kann sich die künftige Auszahlung dagegen reduzieren. Gerade zu Beginn der Auszahlungsphase können stärkere Kursverluste einen spürbaren Einfluss haben, weil gleichzeitig bereits Kapital entnommen wird.
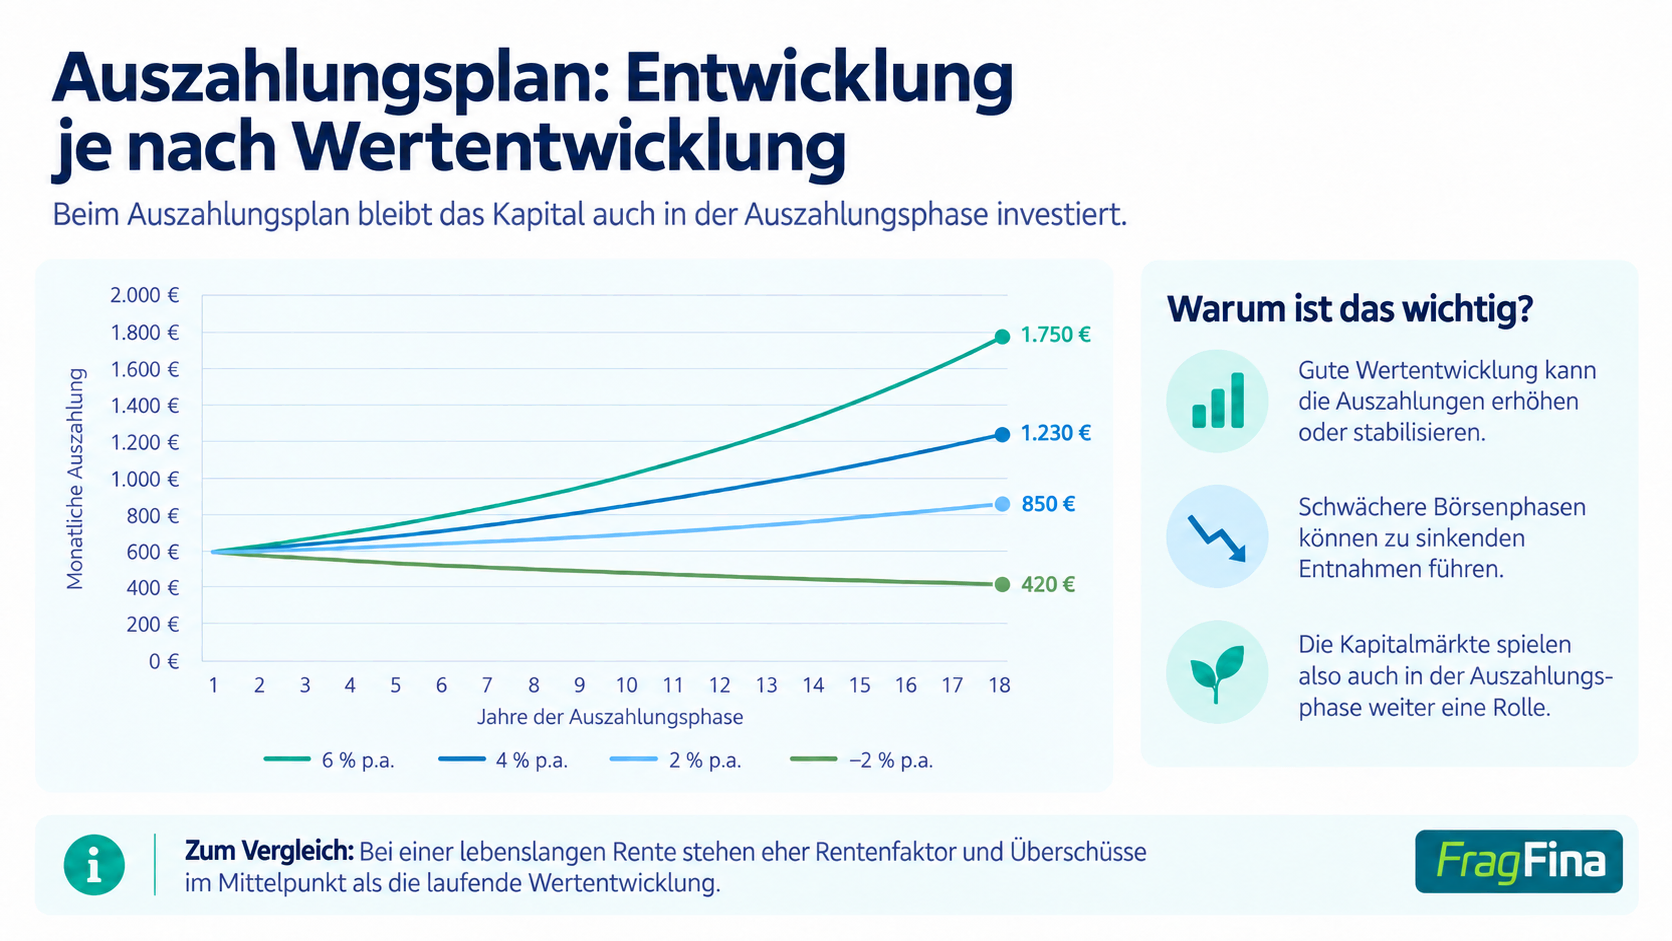
Am Ende des gewählten Auszahlungsplans wird ein gegebenenfalls noch vorhandenes Restkapital ausgezahlt. Danach besteht aus diesem Plan kein weiterer Zahlungsanspruch mehr. Wer beispielsweise einen Plan bis 85 wählt und 95 Jahre alt wird, muss die zehn Jahre nach dem 85. Geburtstag aus anderen Einkommensquellen finanzieren. Dieses Langlebigkeitsrisiko trägt beim Auszahlungsplan der Sparer selbst.
Wie hoch die monatliche Auszahlung bei unterschiedlichen Laufzeiten und Kapitalmarktentwicklungen ausfallen kann, kannst du mit unserem Rechner zur Auszahlung aus dem Altersvorsorgedepot durchspielen. Dort kannst du einen Auszahlungsplan und eine lebenslange Rente direkt miteinander vergleichen und zusätzlich unterschiedliche Renditen, Kapitalmarktschwankungen und Stressszenarien berücksichtigen.
| Merkmal | Lebenslange Rente | Auszahlungsplan |
|---|---|---|
| Zahlungsdauer | bis zum Lebensende | bis zum gewählten Endalter, mindestens bis 85 |
| Langlebigkeitsrisiko | wird vom Rentenanbieter getragen | liegt beim Sparer; nach Planende endet die Zahlung |
| Höhe der Leistung | maßgeblich durch Kapital und Rentenfaktor; je nach Produkt garantierte und variable Bestandteile | abhängig von Kapital, Laufzeit und weiterer Wertentwicklung |
| Kapitalmarktrisiko in der Entnahme | abhängig von der gewählten Rentenform | kann weiterhin unmittelbar die künftigen Auszahlungen beeinflussen |
| Vererbbarkeit | grundsätzlich nur über vereinbarte Rentengarantiezeit beziehungsweise Hinterbliebenenregelung | noch nicht ausgezahltes Vermögen bleibt grundsätzlich vererbbar |
| Planbarkeit | hohe Planbarkeit bei garantierter Rente | höhere Flexibilität, aber mögliche Schwankungen der Auszahlung |
Rechner zur Auszahlung aus dem Altersvorsorgedepot öffnen
Berechne, wie hoch die Auszahlung aus dem Altersvorsorgedepot ausfallen kann, und vergleiche Auszahlungsplan und lebenslange Rente. Dabei kannst du unter anderem Laufzeit, Rendite, Kapitalmarktschwankungen, Stressszenarien und unterschiedliche Überschussmodelle berücksichtigen.
Auszahlungsphase im Altersvorsorgedepot berechnen
Vergleiche einen Auszahlungsplan mit einer lebenslangen Verrentung. Der Rechner zeigt dir die voraussichtlichen Auszahlungen, die Entwicklung des Restkapitals und ordnet die gewählte Auszahlungsdauer statistisch zur Lebenserwartung ein.
Ergebnis
Die statistische Einordnung zeigt, wie das gewählte Endalter des Auszahlungsplans zur Lebenserwartung und zur Wahrscheinlichkeit passt, dieses Alter zu erreichen.
Ein Auszahlungsplan kann zu Beginn eine höhere monatliche Zahlung ermöglichen als eine lebenslange Rente. Dafür übernimmt der Sparer selbst Kapitalmarkt- und Langlebigkeitsrisiken. Für die Entscheidung sollten deshalb neben der anfänglichen Auszahlung auch Lebenserwartung, weitere sichere Renteneinkünfte, Vererbungswünsche und die eigene Risikobereitschaft berücksichtigt werden.
Was passiert im Todesfall mit dem Altersvorsorgedepot?
Was mit dem Altersvorsorgevermögen im Todesfall passiert, hängt wesentlich davon ab, in welcher Vertragsphase der Tod eintritt und welche Form der Auszahlung gewählt wurde. Ansparphase, Auszahlungsplan und lebenslange Rente müssen deshalb getrennt betrachtet werden.
Stirbt der Sparer vor Beginn der Auszahlung, kann das noch vorhandene Altersvorsorgevermögen vererbt werden. Bei einer normalen Auszahlung an Erben sind die auf den geförderten Teil entfallenden Zulagen und festgestellten Steuervorteile grundsätzlich zurückzuzahlen. Eine wichtige Ausnahme besteht für den überlebenden Ehegatten: Das Vermögen kann unter den gesetzlichen Voraussetzungen ohne diese Rückforderung auf einen eigenen Altersvorsorgevertrag übertragen werden.
Während eines Auszahlungsplans besteht weiterhin ein individuelles Restvermögen. Stirbt der Vertragsinhaber vor Ende des Plans, kann dieses noch nicht ausgezahlte Vermögen vererbt werden. Für die steuerliche Förderung gelten dabei grundsätzlich dieselben Rückforderungsregeln wie beim Todesfall in der Ansparphase; die Übertragung auf einen Altersvorsorgevertrag des überlebenden Ehegatten kann privilegiert sein.
Bei einer lebenslangen Leibrente wird das Kapital in einen Rentenanspruch umgewandelt. Die persönliche Rentenzahlung endet grundsätzlich mit dem Tod. Optional kann eine Rentengarantiezeit von zehn oder zwanzig Jahren vereinbart werden. Stirbt der Rentenbezieher innerhalb dieser Zeit, werden die vereinbarten Zahlungen bis zum Ende der Garantiezeit an die Hinterbliebenen weitergezahlt.
Beim Altersvorsorgedepot wurde das Vermögen staatlich gefördert. Wird es im Todesfall an andere Erben ausgezahlt, kann deshalb eine Rückzahlung der auf den geförderten Teil entfallenden Zulagen und Steuerermäßigungen erforderlich sein. Besonders wichtig ist die Sonderregel für den überlebenden Ehegatten.
Was passiert mit bestehenden Riester-Verträgen?
Bestehende Riester-Verträge werden mit der Reform nicht automatisch beendet. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, besteht Bestandsschutz. Der Sparer muss deshalb nicht allein wegen der Reform einen neuen Vertrag abschließen.
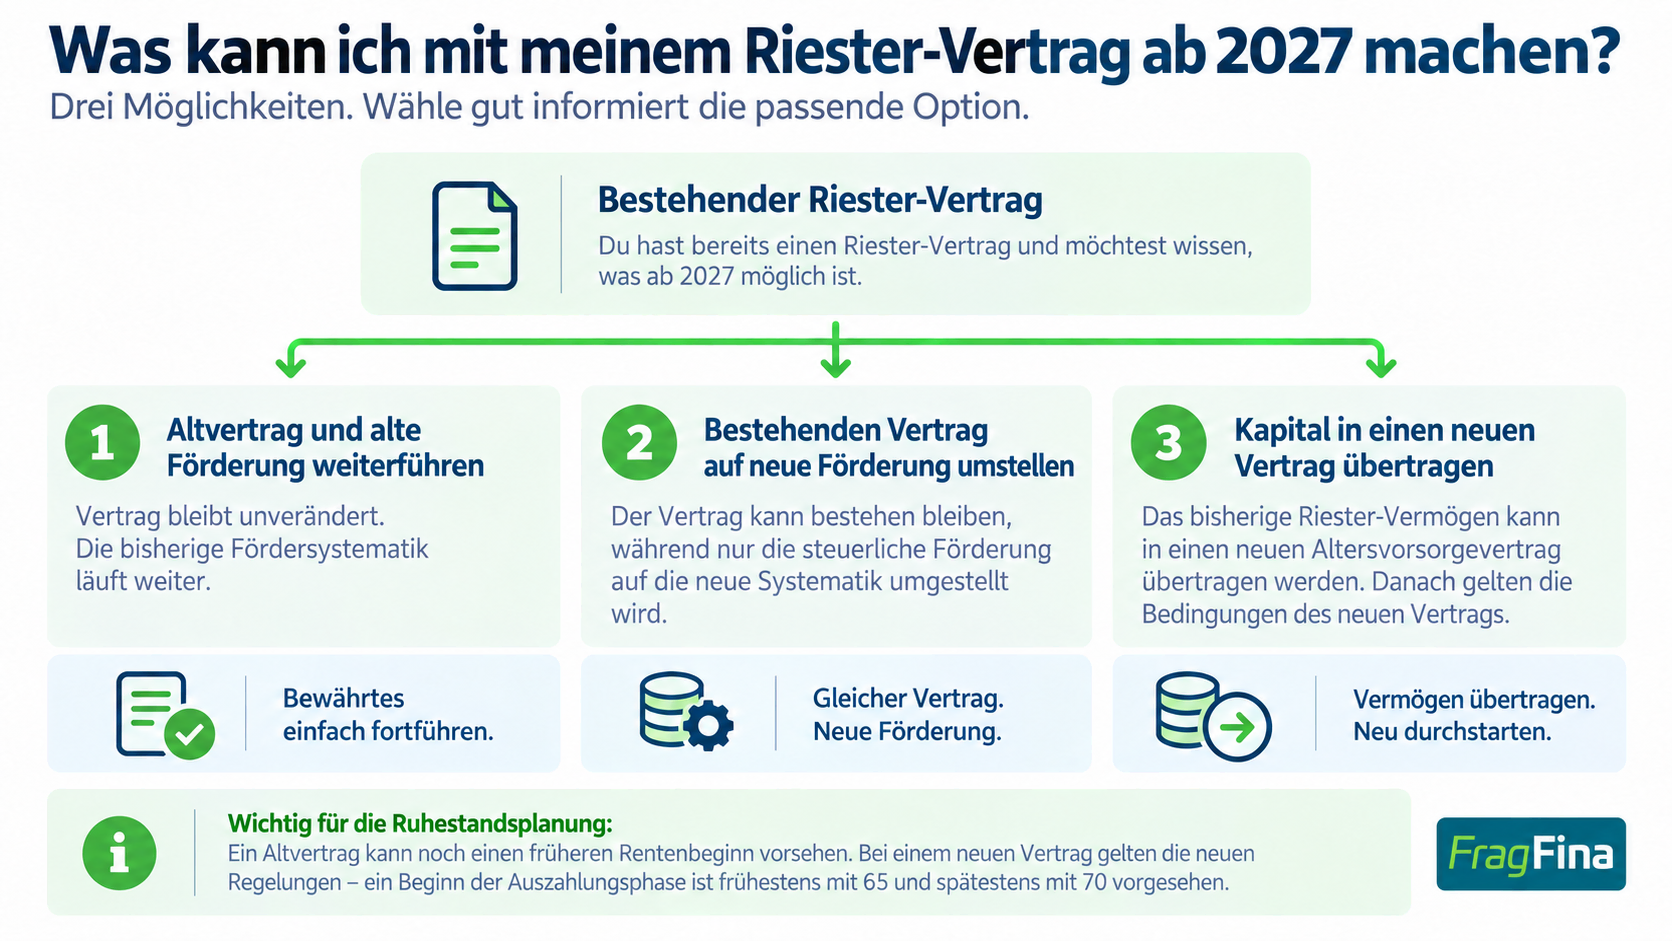
In der Praxis gibt es drei unterschiedliche Wege. Diese sollten klar voneinander getrennt werden, weil sich Förderung, Vertragsbedingungen und möglicher Rentenbeginn unterschiedlich verändern können.
1. Bestehenden Riester-Vertrag unverändert weiterführen
Du kannst deinen bisherigen Riester-Vertrag grundsätzlich einfach behalten und mit der bisherigen Förderung weiterführen. An den vertraglichen Regelungen ändert sich allein durch die Reform nichts. Das kann beispielsweise bei Garantien, Kosten oder dem bereits vereinbarten Rentenbeginn relevant sein. Du musst also zum 1. Januar 2027 weder kündigen noch automatisch in einen neuen Vertrag wechseln. Für vor 2027 abgeschlossene Riester-Verträge gilt Bestandsschutz.
2. Bestehenden Vertrag behalten, aber in die neue Förderung wechseln
Eine zweite Möglichkeit ist, den bestehenden Riester-Vertrag vertraglich weiterzuführen, aber auf die neue Fördersystematik umzustellen. Dazu gibst du gegenüber deinem Anbieter eine entsprechende Erklärung ab. Die sonstigen Bedingungen deines bestehenden Vertrags bleiben grundsätzlich erhalten; geändert wird zunächst die steuerliche Förderung.
Damit kannst du beispielsweise die neuen beitragsabhängigen Zulagen nutzen, ohne allein deshalb einen komplett neuen Vertrag abschließen zu müssen. Wichtig ist dabei: Ein späterer Wechsel zurück in die alte Fördersystematik ist nicht vorgesehen. Vor einer Umstellung sollte deshalb nicht nur die Höhe der Zulagen betrachtet werden, sondern auch, welche Bedeutung die bisherigen Vertragsbedingungen für dich haben.
3. In einen neuen Altersvorsorgevertrag wechseln
Du kannst das vorhandene Riester-Guthaben außerdem in einen neuen Altersvorsorgevertrag nach den ab 2027 geltenden Regeln übertragen. Dabei kannst du dich beispielsweise für ein Altersvorsorgedepot oder ein neues Garantieprodukt entscheiden. Die bisher erhaltene Riester-Förderung muss bei einer ordnungsgemäßen Übertragung nicht zurückgezahlt werden.
Für das übertragene Vermögen gelten anschließend allerdings die Bedingungen des neuen Vertrags. Beim Wechsel können außerdem Kosten entstehen. Damit unterscheiden sich die drei Wege nicht nur bei der künftigen Förderung. Auch Kosten, Garantien, Geldanlage, Flexibilität und der vereinbarte Beginn der Auszahlungsphase können unterschiedlich sein. Deshalb lohnt es sich, die bisherige Riester-Lösung und die Möglichkeiten ab 2027 getrennt voneinander zu betrachten.
Besonders wichtig: Was passiert mit dem bisherigen Rentenbeginn?
Ältere Riester-Verträge können einen deutlich früheren vertraglichen Rentenbeginn vorsehen. Bei Verträgen, die vor 2012 abgeschlossen wurden, ist teilweise ein Beginn ab 60 möglich; bei späteren Riester-Verträgen liegt die früheste reguläre Grenze häufig bei 62. Für neue Altersvorsorgeverträge ab 2027 gilt dagegen grundsätzlich ein frühestmöglicher Beginn der Auszahlungsphase mit 65.
Wird bei einem bestehenden Riester-Vertrag lediglich die Förderung auf das neue System umgestellt, bleiben die sonstigen Vertragskonditionen grundsätzlich bestehen. Ein vorhandener vertraglicher Rentenbeginn mit 60 oder 62 wird dadurch also nicht automatisch auf 65 angehoben.
Wird das Riester-Vermögen dagegen in einen neuen Vertrag nach den Regeln ab 2027 übertragen, gelten die Bedingungen des Neuvertrags. Damit gilt grundsätzlich auch der neue früheste Auszahlungsbeginn ab 65. Für die Ruhestandsplanung kann dieser Unterschied erheblich sein.
Vor einem Wechsel sollte deshalb nicht nur die neue Förderung betrachtet werden. Auch Garantien, Kosten, Restlaufzeit, bisheriger Rentenbeginn, garantierter Rentenfaktor, mögliche Zusatzbausteine und die gewünschte Form der späteren Auszahlung können für die Entscheidung wichtiger sein als ein isolierter Zulagenvergleich.
Wie unterscheidet sich die Förderung bei Riester und im neuen System? Mit unserem Rechner kannst du für deine persönliche Situation durchspielen, wie sich die bisherige Riester-Förderung und die neue Förderung ab 2027 unterscheiden. So bekommst du einen ersten Eindruck davon, wie sich Eigenbeitrag, Zulagen und persönliche Voraussetzungen auf die Förderung auswirken.
Riester-Förderung mit neuer Förderung vergleichen
Die alte und die neue Förderung reagieren unterschiedlich auf Einkommen, Eigenbeitrag, Kinder und die persönliche Steuersituation. Unser Vergleichsrechner zeigt die Förderwirkung beider Systeme nebeneinander.Ob ein Wechsel insgesamt sinnvoll ist, hängt zusätzlich von den konkreten Vertragsbedingungen, Kosten, Garantien und der Geldanlage deines bestehenden Riester-Vertrags ab.
Riester vs. Altersvorsorgedepot Rechner
–
Hinweis: Der Rechner dient ausschließlich der allgemeinen Information und der unverbindlichen Orientierung. Bitte beachte auch die Hinweise im Disclaimer.
Riester wechseln? Diese Punkte sollten vorher geprüft werden
Die Förderhöhe ist nur ein Teil der Entscheidung. Ein bestehender Riester-Vertrag kann Garantien, Rechnungszinsen oder Zusatzleistungen enthalten, die bei einem Neuabschluss nicht in gleicher Form vorhanden sind.
Chancen und Einschränkungen des Altersvorsorgedepots
Chancen
- Kapitalmarktorientierte Anlage ohne zwingende Beitragsgarantie
- staatliche Zulagen und möglicher zusätzlicher Steuervorteil
- keine laufende Besteuerung von Erträgen in der Ansparphase
- flexiblere Auszahlungsphase als im bisherigen Riester-System
- erweiterter Kreis unmittelbar Förderberechtigter
Einschränkungen
- ohne Garantie sind Kapitalmarktschwankungen vollständig relevant
- gefördertes Kapital ist vor Rentenbeginn nur eingeschränkt verfügbar
- Produktkosten können die Rendite je nach Anbieter deutlich beeinflussen
- die spätere Auszahlung ist grundsätzlich steuerpflichtig
- bei Altverträgen kann ein Wechsel wertvolle Garantien oder Konditionen aufgeben
Ob ein Altersvorsorgedepot, ein Standarddepot, ein Garantieprodukt oder die Fortführung eines bestehenden Riester-Vertrags passend ist, hängt deshalb von mehreren Faktoren ab. Förderung, Kosten, Anlagekonzept, Garantien, Restlaufzeit und Auszahlungswünsche sollten gemeinsam betrachtet werden.
Wie findet man das passende Altersvorsorgedepot?
Sobald die ersten Altersvorsorgedepots am Markt verfügbar sind, wird es nicht nur um die Frage gehen, ob ein Altersvorsorgedepot sinnvoll ist, sondern vor allem welcher konkrete Tarif zur eigenen Situation passt. Die staatliche Förderung ist gesetzlich vorgegeben. Die Unterschiede zwischen den Anbietern werden deshalb vor allem bei Kosten, Geldanlage, Flexibilität, Service und Auszahlungsphase liegen.
Versicherungslösung oder depotbasierter Anbieter?
Das Altersvorsorgedepot kann künftig bei unterschiedlichen Anbietern abgeschlossen werden, beispielsweise bei Banken oder Versicherungen. Welche Form besser passt, hängt nicht allein vom Namen des Anbieters ab, sondern davon, wie das konkrete Produkt aufgebaut ist.
Anspar- und Rentenphase aus einer Hand
Versicherungslösungen können besonders interessant sein, wenn bereits bei Vertragsabschluss eine spätere lebenslange Verrentung mitgedacht werden soll. Dann können beispielsweise Rentenfaktor, garantierte Rentenoptionen und Rentengarantiezeiten wichtige Vergleichspunkte sein. Entscheidend bleiben aber auch hier Kosten und Geldanlage.
Fokus auf Kapitalanlage und Auszahlungsplan
Depotbasierte Lösungen können stärker auf die Kapitalanlage, eine breite Fondsauswahl und digitale Verwaltung ausgerichtet sein. Wer später eine lebenslange Rente wünscht, kann zu Beginn der Auszahlungsphase grundsätzlich auch zu einem entsprechenden Rentenanbieter wechseln.
Diese Punkte würden wir bei einem Tarifvergleich prüfen
Der günstigste Tarif muss dabei nicht automatisch der beste sein. Ein etwas teurerer Vertrag kann beispielsweise durch eine deutlich bessere Fondsauswahl, einen attraktiveren garantierten Rentenfaktor oder flexiblere Auszahlungsoptionen einen echten Mehrwert bieten. Entscheidend ist das Gesamtpaket.
Häufige Fragen zum Altersvorsorgedepot
Wann startet das Altersvorsorgedepot?
Die neuen Altersvorsorgeprodukte können von Anbietern ab dem 1. Januar 2027 angeboten werden. Welche Tarife zu diesem Zeitpunkt tatsächlich verfügbar sind, hängt von der Produktumsetzung der einzelnen Anbieter ab.
Kann ich im Altersvorsorgedepot ETFs besparen?
Ja. Fonds und ETFs können grundsätzlich Bestandteil eines Altersvorsorgedepots sein, sofern sie den gesetzlichen Vorgaben entsprechen und vom jeweiligen Anbieter angeboten werden.
Wie hoch ist die maximale Grundzulage?
Die maximale Grundzulage beträgt 540 € pro Jahr. Dafür ist ein Eigenbeitrag von 1.800 € im Jahr erforderlich. Kinderzulagen und ein möglicher Berufseinsteigerbonus kommen gegebenenfalls zusätzlich hinzu.
Muss ich meinen Riester-Vertrag 2027 wechseln?
Nein. Für bestehende Riester-Verträge gilt grundsätzlich Bestandsschutz. Sie können im bisherigen System weitergeführt werden. Alternativ kann die Förderung umgestellt oder das Vermögen in einen neuen Vertrag übertragen werden.
Ist das Altersvorsorgedepot garantiert?
Nein. Das eigentliche Altersvorsorgedepot verzichtet auf eine Beitragsgarantie. Wer eine Garantie wünscht, kann stattdessen ein Garantieprodukt mit 80 oder 100 Prozent Garantieniveau wählen.
Kann ich vor Rentenbeginn an das Geld?
Gefördertes Altersvorsorgevermögen ist grundsätzlich für die Altersvorsorge gebunden. Förderunschädliche Ausnahmen bestehen unter anderem für bestimmte wohnwirtschaftliche Zwecke. Eine normale vorzeitige Entnahme kann zur Rückzahlung von Zulagen und Steuervorteilen führen.
Wie wird später ausgezahlt?
Grundsätzlich kann zwischen einer lebenslangen Leibrente und einem Auszahlungsplan gewählt werden, der mindestens bis zum vollendeten 85. Lebensjahr läuft. Zusätzlich ist zu Beginn der Auszahlungsphase eine Teilkapitalauszahlung von bis zu 30 Prozent möglich.
Quellen und Rechtsgrundlagen
Für diesen Ratgeber wurden vorrangig gesetzliche Primärquellen sowie amtliche Veröffentlichungen des Bundesministeriums der Finanzen und des Deutschen Bundestages ausgewertet.
Rechtsgrundlagen
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) vom 26. Mai 2026, BGBl. 2026 I Nr. 156. Gesetz aufrufen ↗ · Abruf: 18.09.2026
- Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG): insbesondere die Vorschriften zu Altersvorsorgeverträgen, Produktgestaltung, Auszahlungsphase, Zertifizierung und Übergangsregelungen. Gesetz aufrufen ↗ · Abruf: 18.09.2026
- Einkommensteuergesetz (EStG): insbesondere § 10a und Abschnitt XI zur steuerlichen Förderung der privaten Altersvorsorge und zum Zulageverfahren. Gesetz aufrufen ↗ · Abruf: 18.09.2026
- Altersvorsorge-Durchführungsverordnung (AltvDV): ergänzende Regelungen zur Durchführung der steuerlichen Altersvorsorgeförderung. Verordnung aufrufen ↗ · Abruf: 18.09.2026
Amtliche Erläuterungen und Gesetzgebungsmaterialien
- Bundesministerium der Finanzen (2026): Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge, veröffentlicht am 05.05.2026. Quelle aufrufen ↗ · Abruf: 18.09.2026
- Bundesministerium der Finanzen (2026): Reform der privaten Altersvorsorge – Fragen und Antworten, Broschüre, Stand 30.06.2026. Quelle aufrufen ↗ · Abruf: 18.09.2026
- Deutscher Bundestag: BT-Drucksache 21/4088, Entwurf eines Gesetzes zur Reform der steuerlich geförderten privaten Altersvorsorge, 11.02.2026. Drucksache aufrufen ↗ · Abruf: 18.09.2026
- Deutscher Bundestag: BT-Drucksache 21/4996, Beschlussempfehlung und Bericht des Finanzausschusses zum Altersvorsorgereformgesetz, 25.03.2026. Drucksache aufrufen ↗ · Abruf: 18.09.2026